日本で暮らすなら、必ずと言っていいほど地震に遭います。
当然恐ろしいものですが、だからこその保険もあります。
今回はそんな命に関わる出来事に遭ってしまった時のための損害保険、『火災保険と地震保険』について勉強していきます。
「火災保険っていうけど火事なんかめったにならないでしょ?」
「地震保険ってどうやって入るの?」
「家が壊れた場合どれくらい保険金が貰えるの?」
そんな風に思っている初心者の方は、管理人と一緒に勉強していきましょう!
実は火災保険って、窃盗被害にも使えるんですよ?
前回までの全2回『生命保険』についてはこちらから

この学びたいシリーズでは、実際に調べながら記事の内容を書いています。
左の吹き出しは、調べながらぼくが思った事をお色直しして載せています。
右の吹き出しは、テーマを学ぶにあたり必要な事をそのつどAIに聞いて、記事全体の流れに必要だと思った部分を書き出しています。
火災保険・地震保険って何?
日本って地震大国って言われてるけど、地震保険って確か“損害保険”っていうじゃない?
前回まで「生命保険」について勉強してたから、ついでに損害保険についても勉強しようと思ってるんだけど・・。
それは大切な判断ですね。
実際“生命保険”と“損害保険”はセットで考えられることが多く、FP(ファイナンシャルプランナー)試験でも取り入れられています。
えっ?
・・いやFP試験はともかく、自分にも関わるって話でね。
(たまに変に話が飛躍するんだよな・・)
茨城って地震多いしね、ちょっと不安もあるんです。
なるほど、では記事の長さも考慮して、今回は『火災保険と地震保険』の2つについてやっていきましょう。
どちらも生活に直接関わることなので、大事な知識になります。
あっ、記事の長さまで考えていただきありがとうございます。
まぁどっちからでもいいけど、こっちもAIの考えを汲んで「火災保険」からやっていこうかな!
そもそも火災保険って何?
じゃあお願いします!
「火災保険って何ですか?」
火災保険とは簡単に言うと、「住んでいる住居や家具などに損害が起きた場合に、補償を受け取れる保険」のことです。
勘違いされがちですが、火事だけでなく、台風や大雨、盗難などにも対応している、幅広い保険なんです。
えっ、そうだったの!?
てっきり「火事で家が燃えたら」とかだと思ってた・・。
ここでは簡単に、火災保険についての概要をまとめてみます。
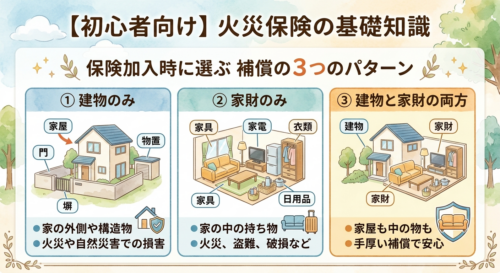
- 保険加入時に、何を補償するかを選択する
「建物のみ」「家財のみ」「建物と家財の両方」という3パターンから選びます。 - 建物:家や門、塀や物置など
- 家財:家の中で使う家具、家電や衣類に日用品も
- 補償額:被害を受けたものによりさまざまです。
名前に“火災”とついているため勘違いされがちですが、実際には「地震・津波・噴火」を除くほぼ全ての自然災害に対応していて、人災で建物や家財に被害が出た場合にもカバーしてくれる、とても応用性の高い保険です。
へぇ~すごい!
これは住宅に住むなら絶対入っておきたいね。
持ち家か賃貸か関係なく入った方が良さそうだ。
まさにその通りで、火災保険に加入するのが一般的です。
例えば持ち家なら“建物と家財の両方”、賃貸なら“家財のみ”といったように、実際に被害を受けた時に「誰が何を補償するべきか」を考えると、契約時に考えがまとまりやすいです。
ふむふむ、賃貸なら建物そのものは大家さんがどうにかするのが普通だしね。
問題は「何が起こるか」って話よね・・。
火災保険で補償されるものとされないものは?
文字通り「何が起こるか分からない」世の中、上でちょっと説明してくれたけど、「補償されるものとされないもの」があるってことなので、それについて教えてほしいです。
これについては細かく条件も決められているので、少しずつ全体を見ていきましょう。
■補償される主な災害(火災・風災・水災・盗難など)
- 火災・爆発・落雷:火事や雷による家電が故障、ガス爆発など
- 風災・雹(ひょう)災・雪災:台風の被害、大雪による損害など
- 水災:豪雨による床上浸水、土砂崩れなど
※浸水の条件あり - 水濡れ:モノが詰まったり、外部から衝撃を受けた際の水道管の破裂など
- 盗難・破壊・汚損:空き巣などによる窃盗、モノが当たってのガラス破壊など
※水災に関しては、例えば浸水時「地盤面から45cm以上の浸水のみ」、また、建物や家財が損壊した場合は、「再調達のための資金の30%以上の損害を受けた場合のみ」というような限定条件があります。
■補償されないもの(地震・津波・噴火など)
- 地震・津波・噴火:地震による火事や建物の倒壊などは対象外(地震保険の対象)
- 劣化:経年劣化や老朽化によるサビやひび割れ、雨漏りなど
- 故意による過失:わざと壊したり、管理不足による損害など
- 戦争・暴動:状況が例外的過ぎるため
■補償範囲は契約内容によって変わる
補償されるもの、されないものと細かくありますが、保険に入るとこの全てが自動で対象となるわけではありません。
どの補償が必要か、必要なものだけを選んでサポートを受けることができます。
その代わり対象が多ければ多いほど保険料は上がります。
例えば水害が少ない地域での加入は、水災補償を受けず、保険料を下げるという方法もあります。
細かっ!
これは覚えられないよ・・。
もちろん起こらない方がいいけど、もし起こったらちゃんと申請できるかな・・。
もしことが起きてしまったら、加入している保険会社へ連絡をしましょう。
「いつ・どこで・どんな」と、必要なことを伝えれば、その後の対応の仕方を説明してくれるはずです。
必要ならば、「被害を受けた現場の写真を撮る」、「リフォームなどにかかる見積書を業者に作ってもらう」など、しっかり申告する準備もしておくのが大切です。
何でもかんでも自動でってわけにはいかないかぁ・・。
もしもの時はしっかり考えて動けるように、「どうすればいいか」だけでも事前に知っておきたいね。
地震保険って火災保険とは別なの?
ではこのまま『地震保険』について解説していきましょう。
基本的に火災保険と地震保険はセットで扱われることが多いので、分かりやすいと思います。
地震保険って火災保険とは別なのは、上の解説で何となくは分かったけど、正直ちゃんと説明がほしいよね。
「地震保険がどういうものか」ってところから、ちゃんと知っておきたいな。
そうですね、地震保険とは「国と民間企業(保険会社)が共同で運営する、地震などの大規模な被害を補償する仕組み」のことです。
では地震保険について、火災保険との関係も含めて解説していきましょう。
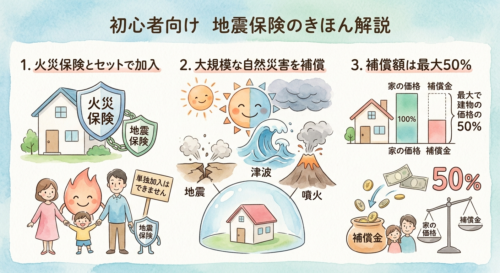
■地震保険は火災保険とセットで加入する仕組み
まず地震保険は、それ単体で加入することはできず、「必ず火災保険と一緒に加入する仕組み」になっています。
地震などの大規模に被害が及ぶ損害の補償のため、国と民間の共同運営で成り立っていますが、国民が火災保険に加入する際に、その契約ルートを活用して、一緒に加入してもらう制度になっているからです。
イメージとしては、火災保険のオプションとして地震保険があり、追加で加入をするかどうか選ぶ感じですね。
加入しないこともできますが、日本という地震大国で生活する以上、もしもの時のために加入するのが一般的です。
■地震保険で補償される災害
- 地震・津波・噴火:これらによる大規模な災害、火災、損壊、流失など
規模が大きいものは、民間企業による火災保険のみだと補償がしっかり行えません。
なので地震保険というくくりで政府がバックアップして、これらによる災害・損害に対応できるようにしているわけですね。
■地震保険の補償内容と受け取れる金額の目安
まず前提として、地震保険で補償される額は、一緒に加入する火災保険の保険金額の30%~50%と決まっています。
それに加え、建物の補償ならば最高5,000万円、家財の補償なら最高1,000万円までという限度額があります。
損害の大きさで補償率も変わってくるので、簡単に表で表してみましょう。
| 損害の大きさ | 損害の基準(損害を受けたものの時価に対する割合) | 受け取れる保険金(契約額の割合) |
| 全損 | 50%以上 | 100% |
| 大半損 | 40%~50%未満 | 60% |
| 小半損 | 20%~40%未満 | 30% |
| 一部損 | 3%~20%未満 | 5% |
このように大きく4つの段階で判断され、損害が大きければ契約時に決めた保険金を満額(損害額の50%)受け取れます。
※3%未満の場合は対象外となります。
なぜ最大で50%なのか?
これは「建物を元に戻すため」というより、住めなくなった場合の当面の生活費や、ローンの返済の意味合いが強いからです。
例えば時価2,000万円の家が損害を受けた場合、建物の約半分、柱や基礎部分に損傷があり、実質住めないと判断された場合、満額の1,000万円受け取れることになります。
なるほど・・、何というか災害らしい災害に対応してくれるって感じだね・・。
ここまでくると「ちょっと家具が壊れた」ぐらいじゃ済まないもんなぁ。
日本に住んでる限り、地震保険にもしっかり加入した方がいいね。
そうですね、いつ来るか分からないものを準備するのは大変なことですし、それが災害ならなおさらです。
しかし住む場所がなくなってからでは遅いのも事実。
火災保険と地震保険は、日本で暮らすにあたっての“必要経費”と考えるべきかもしれません。
国がサポートしてるあたりも含めて、なんか社会保険に近いイメージだね。
もっと命に直結してる分、危機感持たないとね!
賃貸と持ち家で保険の内容は変わるの?
火災保険と地震保険について基礎を学んだところで、「賃貸と持ち家での保険の内容の違い」について、少し掘り下げたいんですがよろしいですか?
えっ、最初に言ってた「賃貸なら家財補償、持ち家なら家財と建物両方の補償」ってやつ?
もちろんいいけど、他に何かあるの?
そうなんです!
火災保険を契約する際のオプション(特約)として、いろいろ重要なものがあるのでご紹介していきます。
では“賃貸”と“持ち家”での保険内容の違いについて、簡単にまとめてみましょう。
それぞれの重要な特約についても書いておきます。
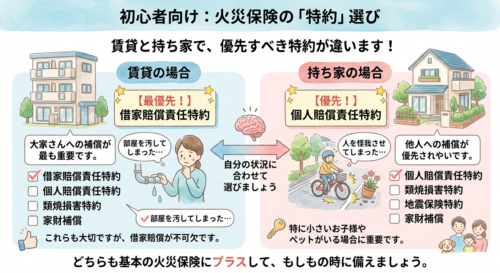
■賃貸(アパート・マンション)の場合
建物は大家さんのものなので、自分の所有物を守る意味では基本的な家財の補償だけで済みますが、例えば火事や水災により、大家さんや他の住民の方へ被害が及ぶ可能性もあります。
そういった場合に備える重要な保険があるんです。
- 借家賠償責任特約(しゃくやばいしょうせきにんとくやく)
火事を起こしてしまった場合に、大家さんに対して支払う復旧するための賠償の補償。 - 個人賠償責任特約(こじんばいしょうせきにんとくやく)
火事や水災などにより、他の部屋に被害が及んだ場合、そこに住む住人への賠償の補償。 - 修理費用特約
窓や玄関などが損傷した場合など、緊急で修理を必要とする場合に、自身の負担を減らすための補償。
■持ち家(一戸建て・分譲マンション)の場合
賃貸に対して、持ち家の場合は建物や家財などは全て自身の所有物の場合がほとんどです。
火災保険では、建物と家財の両方の補償を受け取れるようにしておきましょう。
- 個人賠償責任特約
上でも説明しましたが、他にも日常生活で他の人に怪我をさせてしまった場合や、他の人の所有物を壊してしまった場合にも補償があります。
■それぞれの特約の考え方について
賃貸の場合、持ち家とは違い他人への被害が大きく・多くなる可能性が高いです。
そのため「もしもの時に、周囲への賠償をするための特約」と考えるのがイメージしやすいです。
中でも“借家賠償責任特約”はとても大切で、基本賃貸を借りる時には、契約上「部屋を退去する場合には、元の状態にして返す」のが当たり前になっています。
もし火事などでその契約に違反が出てしまった場合、多額の賠償を支払う必要があるため、その補償としてこの特約には大きな役割があるんですね。
賃貸を借りる場合、火災保険の加入時には借家賠償責任特約にセットで加入することが一般的です。
もちろん被害を出さないようにするのが当たり前ですが、保険に入る以上、もしもの時にしっかり備えましょう。
※個人賠償責任特約について
個人賠償責任特約は、自分か、家族が加入している他の保険(自動車保険など)で、既に特約として加入している場合、その効果は個人、または家族全員に及ぶ場合がほとんどです。
例えば自動車保険で加入して、火災保険でも加入してしまうと、保険料を二重で支払うことになってしまいますので、これから加入を考えている方は、今現在個人賠償責任特約が適用されているかどうかの確認が必要です。
難しい言葉からお出しされるめちゃくちゃ重要な情報・・。
これだから法律とか契約とかって分かんない・・。
お気持ちはお察ししますが、そこまで難しく考える必要もありません。
重要なのは難しい名前ではなく、「誰が誰に何を支払うか」ということだけです。
賃貸なら自分が被害を出してしまった場合、自分から、被害を受けた周りの人へ。
持ち家なら自分で被害を出してしまった場合、被害を受けた自分を含めた人へ。
このようにざっくりとでも構いませんので、自分が責任を取る場合の状況を意識することが大切です。
ふむ・・、ならとりあえず賠償金額がヤバくなりそうな保険に入って、後は様子を見ながらってことで・・。(思考放棄)
もちろんそれでも大丈夫です。
ホントかよ・・。
単に「これは起こしてはならない」という意識が、事故を未然に防ぐことにもなりますから。
当たり前ですが、「被害を出さないようにするのが一番いいです」。
火災保険・地震保険を選ぶときの注意点は?
被害を出さないようにするのがいいとは言っても、やっぱり“もしもの時”に備えたいからね。
これから保険に入るって人もいるかもしれないし、最後に「火災保険と地震保険を選ぶときに気をつけた方がいいこと」があれば教えてほしいな。
では保険を選ぶ際に後悔しないためのポイントをいくつかまとめてみましょう。
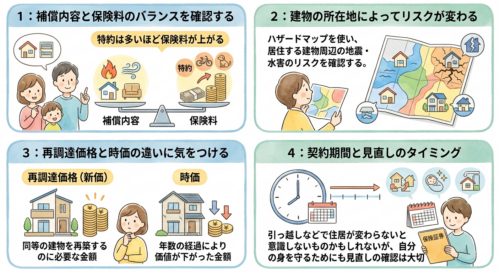
【注意1】補償内容と保険料のバランスを確認する
当たり前ですが、火災保険につける特約は多ければ多いほど保険料が上がります。
自分に必要な補償を選び、できれば保険会社を複数巡り、見積もりを比較してみましょう。
生命保険の場合と同じで長く払い続けるものですから、即断即決ではなく、プランを立ててもらったら持ち帰って考えることも必要です。
【注意2】建物の所在地によってリスクが変わる
ハザードマップを使い、居住する建物周辺の地震・水害のリスクを確認しましょう。
川の近くや低地など、水災に遭ってしまう可能性がある場所では、水災補償をつけるのが大切です。
ハザードマップポータルサイトはこちらから
【注意3】再調達価格と時価の違いに気をつける
契約時の保険金額の設定には、“再調達価格(新価)”と“時価”という2種類があります。
- 再調達価格:建物や家財を買い直すために必要な現在の額
- 時価:建物や家財を買い直すときに、居住・使用した年数を差し引いた額
例えば家が倒壊してしまった場合、建て直すのに2,000万円かかるとしたら、新価なら2,000万円そのままで計算されます。
しかし時価の場合、長年住んで劣化により価値が1,500万円になっていた場合、1,500万円で計算されてしまいます。
今は再調達価格(新価)での契約が主流ですが、もし保険を契約して何年も経っているなら、保険金額の設定が時価になっていないか確認しておきましょう。
【注意4】契約期間と見直しのタイミング
火災保険は一般的に、5年・10年などの期間を決めて契約します。
長期期間の方が保険料が割安になることが多いですが、引っ越しなどを頻繁にされる場合、短期契約の方が柔軟に適応できます。
また、引っ越して居住区などが変わった場合に契約を見直して、今の住居に補償の内容が合っているかを見直しましょう。
火災保険や地震保険が適用される時は、もしかしたら補償や保険のことを考えている余裕がないかもしれません。
引っ越しなどで住居が変わらないと意識しないものかもしれませんが、自分の身を守るためにも見直しの確認は大切です。
思ったんだけど、保険の対象が主に家とか家具とか動かせないものだから、意識しないとどれくらい古くなってるとか、今いくらするのかとか考えないよね・・。
今は物価も値上がりしてるし、いろいろ考えると不安になってきた。
そうですね、日常に溶け込んでいるからこそ意識もしませんし、「火災保険や地震保険に加入して終わり」と考えている方が多いと思います。
しかしおっしゃったように、物価の値上がりや、長年暮らしていると家具や家電も多くなり、伴って金額も上がってきます。
だからこそ“契約の見直し”が必要になるんですね。
保険に入れば安心ではあるけど、“あくまで備え”ってことを忘れちゃダメだね。
そうならないように祈りつつ、準備も忘れないようにするのが今できることだと思ったよ。
ということで今回も終わり!
まとめ
いかがだったでしょうか、火災保険と地震保険、普段生活していると全くと言っていいほど意識をしない気がします。
現に管理人は茨城に住んでいて、何度も地震を経験しているにも関わらず、保険内容について詳しく調べたのは今回が初めてでした。
(これは単に私個人の問題な気もしますが・・)
日本で暮らしている以上、地震はどうしても避けられない災害です。
日常のように地震が起こり、言ってみればもしもの時がすでに起こってしまっている状態です。
ならば今できることは、その補償がしっかり貰えるか、生活が元に戻せるかの確認なのかなと思いました。
自身の命・生活に直接関わることなので、しっかり今の状態を把握しておきたいですね。
それではここまで読んでいただきありがとうございました!
次回は損害保険の最後、『自動車保険』についてです。
前回の『生命保険の選び方と注意点は?』はこちらから
コメント