もし自動車保険に入らずに事故を起こしてしまったらどうなるでしょうか?
文字通り人生が破綻します。
それを防ぐために、車に乗るならば『自動車保険』に入るのが当たり前です。
しかし自動車保険には入っていても、具体的に何がどういう仕組みなのか分からない方も多いのではないでしょうか。
この記事では自動車保険の「基礎知識、自賠責と任意の違い、等級制度、また加入する際の注意点」などを簡単にまとめました。
難しいことは抜きにして、簡単にでも知っておきたい方に向けた内容です。
前回の『火災保険・地震保険』についてはこちら

この学びたいシリーズでは、実際に調べながら記事の内容を書いています。
左の吹き出しは、調べながらぼくが思った事をお色直しして載せています。
右の吹き出しは、テーマを学ぶにあたり必要な事をそのつどAIに聞いて、記事全体の流れに必要だと思った部分を書き出しています。
自動車保険って何?
前回「火災保険と地震保険」について勉強したけど、損害保険でもう一つやっておきたいのが『自動車保険』だと思うんだよね。
ぼくも運転するから当然入ってるし、車検の時にも自賠責保険とかの更新で、名前くらいは知ってるから、この際しっかりどんなものか勉強しようと思うんだ。
今回もよろしくお願いいたします!
『自動車保険』は車の所持・運転には欠かせないものです。
日常的に乗るのであれば、ぜひ詳しくなっておきましょう。
免許取る人が減ってきてるらしいけど、それでもライフラインとして大事なものだからね。
しっかり学んで、得意げに説明できるくらいになるといいなぁ。
そもそも自動車保険って何?
実際得意げに説明するかどうかはともかく、やっぱり最初の質問はこれなんですよ。
「そもそも自動車保険とは何ですか?」
簡単に言うと、「車の運転や所有によって起こる事故の損害や賠償に備えるための保険」です。
事故で人やモノを傷つけてしまったり、それに伴い車自体が壊れた場合にも補償が受け取れます。
「所有によって起こる事故って何だ?」と思ったけど、故障に気づかないとそういうことも起きるのか・・。
これもまた、いろんなケースで保険が分かれてそうだな・・。
車の運転中の事故は、自分や車だけでなく、他の人を巻き込む可能性もあります。
その場合相手にとって大きな被害になることが多いです。
怪我の治療費、後遺症の補償、もし相手が自転車などに乗っていた場合には、壊れた自転車の修理費なども発生します。
こういった事故による補償額は数百万円から、場合によっては数千万円にもなることもあります。
事故などの万が一に備えるためのものが『自動車保険』です。
もし加入していなかった場合、上記した賠償額を全額自己負担しなければなりません。
車に乗らずに所持するだけならまだしも、運転をするのであれば、自動車保険への加入は必須といっていいです。
これはね、自動車の講習かなんかで昔に聞いたことあるんだよね。
一家の長男が事故を起こしちゃって、保険に入ってなかったから家族全員が巻き込まれる形で破綻して、首が回らなくなっちゃうみたいな・・。
事故を起こしてしまうと、起こした当事者だけでなく、今おっしゃっていたように“間接的に周りの人へも迷惑(被害)がかかる”と考えた方がいいですね。
人身事故では特に賠償額が多くなるので、保険に加入していないとどうにも立ち行かなくなってしまいます。
自分だけじゃなく周りに迷惑がかかるのがめちゃくちゃ怖いんだよね・・。
もちろん安全運転しようと思ってるけど、絶対に事故を起こさないとも言い切れないから、保険に入ってないと思うと不安でしょうがないよ。
運転するなら保険は絶対入るべし!
自賠責保険と任意保険って何が違うの?
ではぎんつばさん、次に「自賠責保険」について解説するのはいかがでしょうか?
具体的には、『自賠責保険と任意保険の違いについて』です。
それは助かる!
正直、自賠責保険って車に乗るのに絶対入らなきゃいけない保険ってくらいで、詳しくは知らないんだよね・・。
簡単に言うと、「事故を起こした時に、自賠責保険とは相手の身体に関わる最低限の補償。任意保険とは相手の身体や物、自分の身体や車など、全体を補償するもの」ということになります。
他の記事でも例えられることがありましたが、2階建ての建物の、1階部分が自賠責保険、2階部分が任意保険という形になります。
なるほど、ということは自賠責保険をベースに、自分に合った任意保険を選んでいく形になるんだね。
では車を乗る方に必須な“自賠責保険”と“任意保険”について簡単に解説していきましょう。
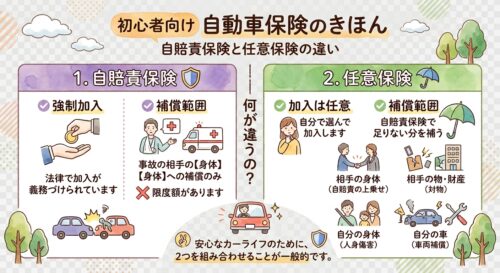
■自賠責保険と任意保険
まずは2つについて表でまとめてみます。
| 項目 | 自賠責保険 | 任意保険 |
| 加入義務 | 強制加入 | 任意加入 |
| 加入目的 | 相手の身体への最低限補償 | 自賠責保険での不足分と自分の身体や車などへの補償 |
| 相手への怪我(死亡を含む)に対する補償 | 傷害:上限120万円まで 死亡:上限3,000万円まで 後遺症:上限4,000万円まで | 上限なしで補償あり |
| 相手の物や、周りの建物に対する補償 | 対象外 | 上限なしで補償あり |
| 自分への怪我(死亡を含む)に対する補償 | 対象外 | 人身傷害保険など |
| 自分の車への補償 | 対象外 | 車両保険など |
| 保険料 | 車種・契約期間により全国一律 | 年齢・等級・車種・走行距離で異なる |
このように2つの保険で、加入目的がハッキリ分かれています。
●加入義務について
- 自賠責保険:未加入の場合は罰則あり(状況により懲役や罰金)
- 任意保険:加入は任意だが、全国の加入率は約9割ほど
●任意保険の上限なしとは?
もし相手を死亡させてしまった場合、賠償額が総計数億になることも珍しくありません。
こういった場合に、自己破綻を防ぐため、金額を細かく設定するのではなく“無制限”として契約するのが一般的です。
※任意保険の種類、等級に関しては、別の見出しで解説します。
自賠責保険だけでは足りない?
結論から言うと絶対に足りません。
理由として以下の2つがあります。
1:物を壊した場合には補償が出ない
2:補償額の上限が低い
例えば店舗などに突っ込んでしまった場合、それだけで数千万円の賠償額になってしまいます。
また相手に怪我をさせた場合でも、治療費・入院費などで上限の120万円はあっという間になくなってしまいます。
自賠責保険とは、車を運転する上での最低限と考え、任意保険によるカバーを忘れないことが大切です。
■自賠責保険と車検の関係
これは保険の内容には関係ありませんが、車を車検に出す時、自賠責保険の期限が切れていると、車に問題がなくても車検は通りません。
つまり車検が通った車は、自動で自賠責保険も有効になっているんです。
思ってたより自賠責保険って頼りないな・・。
いや絶対にあった方がいいんだけど、ホントに“最低限”って感じだね。
そうですね、任意保険の加入率が多いということは、それだけぎんつばさんと同じように考えている方も多いということです。
よほど資産が潤沢にある方でなければ、任意保険にしっかり加入するのが当たり前だと思った方がいいですね。
なんかあれだね、自賠責保険の意味って、それ自体でどうこうするってよりは、「事故のヤバさとか、お金のこととか、しっかり任意保険に加入してカバーしよう」って意識させるためにある感じなのかな。
「人身事故起こしたら一発でアウト」っていうのがひしひしと伝わってくる・・。
任意保険にはどんな補償があるの?
じゃあ次に「任意保険の種類」について教えてほしいな。
補償内容によってどれを選べばいいか変わってくると思うんだけど、優先的に入った方がいいものがあったらそれも教えてくださいな。
分かりました。
では任意保険の中で、「基礎補償と呼ばれる4つの補償と、便利なオプション(特約)」もいくつかご紹介しましょう。
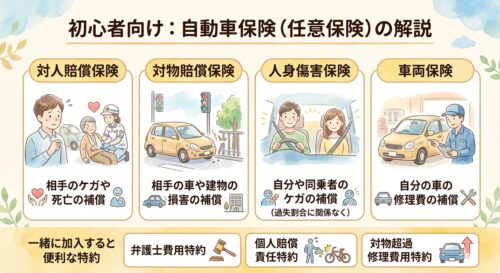
■4つの基礎補償
- 対人賠償保険(相手へのケガ・死亡の補償)【優先度:絶対】
事故により相手に怪我、もしくは死亡させてしまった場合の補償。
自賠責では払いきれない額をこの保険でカバーする。
金額の設定は“無制限”での加入を強くオススメしたい。 - 対物賠償保険(相手の車や物への補償)【優先度:絶対】
相手の車や、周りの建物、ガードレールなどを壊してしまった場合の補償。
こちらも“無制限”で加入しておきたい。 - 人身傷害保険(自分や同乗者へのケガの補償)【優先度:高】
事故を起こした場合に、自分自身や同乗者への怪我・死亡・後遺症への補償。
自分に過失があるかどうかに関わらず、事故による怪我で休業する場合の損害額なども補償対象。 - 車両保険(自分の車への補償)【優先度:中】
車が、事故・盗難・災害などで損傷した場合の修理、もしくは買い替え費用の補償。
保険料が高いため、新車や高級車の場合は保険として成り立つが、古い車の場合は修理費よりも保険料の方が高くなるケースもある。
もともと買い替える予定があるならば、あえて加入せずに保険料を節約するのも手。
■一緒に入るべき特約
- 弁護士費用特約【優先度:高】
もし事故が起きて、自分に過失が一切ない場合、保険会社は代わりに示談交渉をできない決まりになっている。
その場合に相談・依頼する弁護士費用を補償してくれる(上限約300万円)。 - 個人賠償責任特約【優先度:中】
日常生活の中で、自分を含めた家族が他人に損害を与えてしまった場合の補償。
相手に怪我をさせたり、物を壊したりした場合に対象となる。
注意点として、火災保険などでも加入できるため、重複していないか確認が必要。 - 対物超過修理費用特約【優先度:中】
事故を起こした場合、相手の車両が古く、買い替えるよりも修理費の方が高い場合、法律上は安く済む買い替える分の金額で済む。
しかし相手がその車両に愛着があり、修理を希望した場合、その買い替え価格(時価)と修理費の差額を補償するための特約。
もし迷ったら、「対人賠償、対物賠償、人身傷害の3つと、特約で弁護士費用」を選びましょう。
ふむ・・、やっぱりというか、取り返しのつかない事態に対するものが優先度高い感じだね。
自分の車とかは最悪諦められても、相手に対する賠償に関しては絶対払わなきゃならないものだし、これらの保険に入ってるかどうかで、もしもの時に人生が決まっちゃうね・・。
そうですね、人身事故の場合、相手への物理的な損害だけでなく、精神的な部分も加味しなければなりません。
そういったものをあらかじめ保険として準備しておくというのは難しいですが、少なくとも賠償という形で償うことになるので、それらをしっかり払う準備はしておくべきですね。
もちろんそうならないのが一番です。
保険の勉強する度に思うけど、ホント何事もないってのがすごい大切なんだってしみじみ感じるよ・・。
等級制度って何?
任意保険の解説のときに、“等級”って言葉が出てきたけど、等級って何?
自動車保険での“等級”とは、「等級制度」のことです。
正式には“ノンフリート等級制度”といって、簡単に言うと「運転者の事故歴に応じた保険料の増減」のことです。
えっ、そんなのあったの!?
・・ってことは単純に、無事故だったら保険料が安くなるってことかな・・?
では等級制度について、どういうものかをまとめてみましょう。
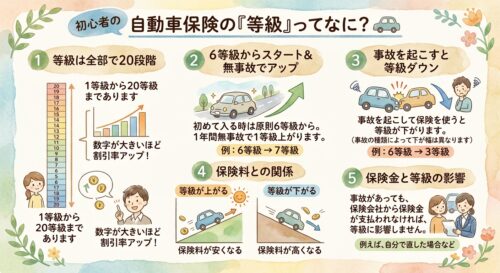
■等級制度の仕組み
運転手の等級とは、「年間で事故を起こしたかどうか」で上下します。
- 等級は全部で1~20段階
- 任意保険に初めて加入した段階で、6等級からスタート
- 年間事故がなければ翌年から1段階等級が上がる
- 事故を起こし、保険金が補償されると等級が3段階下がる
- 等級が上がれば保険料が安くなり、下がれば保険料が上がる
- 事故や、違反などで点数を引かれても、保険会社から保険金を支払ってもらわないのであれば、等級は下がることはない
ざっくりまとめるとこのようになります。
要するに「安全運転をし続ければ、保険料を安くしても大丈夫」という評価制度ですね。
■等級によって保険料がどれくらい変わるの?
- 無事故による割引額
長年無事故で等級が20段階まで上がると、保険料は最大で60~63%割引になります。
単純に無事故で20年かかるわけですが、例えば半分の10等級でも、およそ35%~45%割引されるお得な制度です。 - 事故による割増額
逆に事故を起こして等級が下がった場合、1度事故を起こした場合でも(3~5等級)保険料は最大30%割増になってしまいます。
1~2等級の場合、最大で60%の割増、通常料金の1.5倍の額まで膨れてしまいます。
※注意として、事故の場合でも絶対に3段階等級が下がるとは限らず、自分に過失がない場合(不可抗力での車両の破損など)は、下がる等級が1段階で済むこともあります。
■等級を引き継ぐことはできるの?
例えば保険会社を換える場合なども、原則として運転手の等級は引き継がれます。
これは日本のほぼ全ての損害保険会社で共通です。
しかし当然事故歴も引き継がれるため、過去に起こした事故をなかったことにはできません。
※保険会社を換える際の注意!
保険会社を換える際に、前の会社から途切れることなく(原則7日以内)次の保険会社へ加入できれば大丈夫ですが、8日以上空いてしまった場合は等級がリセットされてしまいます。
せっかく高いランクを維持していても、些細なことで6等級まで戻ってしまったらもったいないので注意しましょう。
もししばらく車に乗らないなどといった場合、保険会社に中断を申し込めば、一時的に等級を保持することができます。
ちなみに等級がリセットされても事故歴はリセットされません。
これ見る限り、等級に関係あるのって事故うんぬんより、「保険会社から保険金が下りたかどうか」って感じなのかな。
実はそうなんです。
もじ事故を起こしてしまっても、軽い接触などの場合、相手に示談として実費でお金を払った場合は等級には影響ありません。
また警察の介入でも、保険会社とは関係ないので等級にも関係ありません。
なるほど・・、今自分の等級ってどれくらいなんだろ・・。
事故はしてないから多分高いはずなんだけど・・。
もしすぐに見つかるならば、お手元の保険の書類を確認するのが一番簡単です。
もしくは保険会社のホームページや、専用アプリがあればログインして確認してみましょう。
自動車保険を選ぶときの注意点は?
じゃあ最後に「自動車保険を選ぶときの注意点」があれば教えてほしいな。
ぼくはもう入ってるけど、これから入る人たちにも向けてってことで。
わかりました、では今回のおさらいも含めていくつかに分けて解説しましょう。
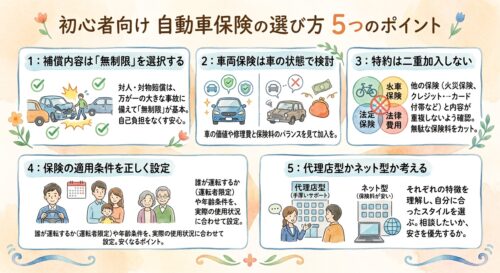
【注意1】補償内容は“無制限”を選択する
保険料が安くなるからといって、対人賠償た対物補償で金額に上限を設けてしまうと、大きな事故を起こした場合に人生が破綻します。
ここは必須と思い、補償金額は無制限を選択しましょう。
【注意2】車両保険の加入
車両保険は保険料が高いです。
新車やローンがある車などにはつけた方がいいですが、古い車など、修理ではなく買い替えた方が安く済む場合には、本当に必要かどうかしっかり確認しましょう。
【注意3】特約は二重加入しない
- 個人賠償責任特約
火災保険などでも加入でき、家族の誰かが加入していれば、その家族全員をカバーできます。 - 弁護士費用特約
こちらも家族の中で誰かが加入していれば、他の家族も使えるケースが多いです。
あらかじめ家族に確認と、保険会社にも確認しておくのが確実です。
【注意4】保険の適用条件を正しく設定する
自動車保険は、「その車を誰が運転するか」を限定することで保険料が安くなります。
細かく設定できるので、自分だけしか使わない場合は自分にあった条件に限定しましょう。
また追加の注意として、一時的に他の人に車を貸す場合は、その人が条件から外れていると、もちろん補償対象外になってしまいます。
そういう時は“1日自動車保険”などを活用しましょう。
【注意5】保険会社の“代理店型”か“ネット型”かの違い
保険会社には、「窓口があり担当者がいる代理店型か、ネット上で手続きが完結するネット型があります」。
- 代理店型:窓口があり担当者がいて、対面で相談できる。
- ネット型:人件費などがないため、伴って保険料が安く済む。
それぞれにメリット・デメリットがあるので、自分に合った方を選びましょう。
安心感が欲しいなら代理店型、コストを抑えたいならネット型でじっくり選びましょう。
全部で5つ解説しましたが、一番大切なのは焦らないことです。
確かに保険は大事なものですが、これから長くお金を払い続けることになるので、しっかりじっくり考えて契約しましょう。
無事故無違反での安全運転を心がけてくださいね!
昔の知り合いに、「一日友だちに車貸したら事故られた」って言ってたやつがいたなぁ・・。
お金ヤバイとか話してたから笑ってた聞いてたけど、よくよく考えたらホントにヤバイ状況だったんだな・・。
それは大変な事態ですね。
たった一日だけだと思っても、何が起こるか分かりません。
言ってしまえばそのための保険ですから、ぎんつばさんを始め、この記事をご覧になっている皆さんは、保険の隙間に足をとられないようにしてください。
それいい言葉だね!
もし「このくらいだったら大丈夫かな?」って思う時があったら、
「保険の隙間に足をとられる」
って考え方を意識しておくよ。
じゃあ今回も終わり!
まとめ
というわけで『自動車保険』についてでした。
前回の火災保険・地震保険でもそうでしたが、もしもの時の被害が大き過ぎて、保険がないとその後の人生に関わる大切な内容でしたね。
ただ、火災などの災害と違い、自動車による事故は加害者側になる可能性があり、災害よりも身近なため、より深刻に感じました。
「もしも自分のミスで、自分と家族の人生が終わってしまったら・・」
そう考えると、どうしても怖いです。
そのための保険ではあるのですが、やはりお世話にならないのが一番です。
また、記事で最後にも言ってましたが、「保険の隙間に足をとられる」ようなことにならないように、しっかり「何のための、誰のための保険か」を意識しておきたいです。
それではここまで読んでいただきありがとうございました!
次回からは“契約”について学んでいこうと思います。
その中でもまずは一人暮らしなどでお世話になる『賃貸契約』について勉強します。
部屋を借りようと考えている方は、ぜひ読んでくださいね!
前回の『火災保険・地震保険』についてはこちら
コメント