前回の続きで『相続税と遺言書』についての記事です。
相続を基礎から知りたい方は前回の記事をお読みください。
相続税とは何か、遺言書とは何か。
その「基礎や仕組み、税率の計算、配偶者控除、遺言書のメリット、遺留分、ご一緒に遺言執行者について」も解説しました。
「まだ相続のことなんて早い」と思われるかもしれませんが、人がいつ亡くなるか分からない以上、相続もいつ起こるか分かりません。
そうなってほしいわけではないにしても、知っておいた方がいいこともあるものです。
とは言え初心者向けの記事なので、あくまであっさりした内容です。
「ちょっと知っときたい」と思ったらぜひ読んでみてください!
前回の『相続って何?』はこちらから

この学びたいシリーズでは、実際に調べながら記事の内容を書いています。
左の吹き出しは、調べながらぼくが思った事をお色直しして載せています。
右の吹き出しは、テーマを学ぶにあたり必要な事をそのつどAIに聞いて、記事全体の流れに必要だと思った部分を書き出しています。
相続税と遺言書って何?
はい、じゃあ今回は『相続税と遺言書』について勉強していきます。
なんだかやっぱり湿っぽい感じだけど、内容が内容なだけに無理に明るくもできないジレンマ・・。
おはようございます!
確かに明るい内容ではないですが、あまり悲観的に捉える必要もないと思います。
相続税はともかく、遺言書は「亡くなった方の、残された人への想い」そのものですから、しっかり勉強して想いを余すところなく受け継げるようにしましょう。
おっ、いいこと言うね!
じゃあその流れに水を差すように、まずは“相続税”の勉強からです。
そもそも相続税って何?
じゃあまず基本から、「相続税とは何なのでしょうか?」
相続税とは「相続したお金や土地を受け取った人にかかる国税のこと」です。
なので税の役割としては“所得税”や“消費税”と同じですね。
国税だったのか・・。
でも何で亡くなった人のものを受け継ぐだけで税をとられなくちゃならないの?
所得税とかは「国で生きるために皆で助け合う」って話だけど、亡くなった人のものを貰うことに何か問題があるのかな・・。
ではなぜ相続税というものがあるのか、またその仕組みを解説していきましょう。
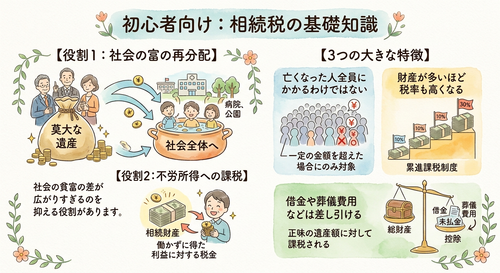
■相続税の役割
- 社会の貧富の差を抑える
例えばお金持ちの人が亡くなった場合、そのまま相続されるとその子ども、孫、と財産が集中してしまいます。
特定の個人の元に資産が集中し過ぎるのを防ぐため、税金として国に納めてもらう考えです。 - 不労所得に対する課税
相続で大きな資産を得るということは、不労所得のように「税を納める能力がある」とみなされ、その人は国に税を納めてもらうという流れになっています。
なぜ特定の個人に資産が集中してはいけないのか?
裕福な家と貧しい家では、例えば子どもが生まれた時に、その子どもの“スタート地点”に差があります。
その差が開き過ぎると、社会への活力、秩序の乱れにつながってしまう可能性があるからです。
■相続税の仕組み
- 亡くなった人全員にかかるわけではない
他の税と同様に“基礎控除”が設けられているため、その控除額によって相続税がかからない場合もあります。 - 相続される財産が多ければ多いほど相続税も高くなる
所得税と同じ“累進課税”が適用されているため、受け取る財産の多さによって、相続税の多さも変わります。 - 借金や葬儀費用は控除される
“債務控除”と呼ばれ、亡くなった方の借金やその人の葬儀費用分を、相続分から差し引いて、その上で基礎控除が適用される仕組みになっています。
なるほど、確かに貧富の差っていうと問題が起こることもあるのか・・。
日本に住んでるからか、あんまりそういうイメージがなかったかもな・・。
そうですね、ただそのイメージがないのは、まさにこういった差をできるだけなくしているからかもしれません。
一見理不尽に思えますが、それもある意味その人たちと社会を守るためでもあるんです。
そういうもんか、でもしっかり控除枠が設けられているあたり、助かるっちゃ助かるのかな。
葬儀代とか結構バカにならないからね・・。
相続税がかかる場合・かからない場合は?
ではこのまま「相続税がかかるケース・かからないケースの違い」について解説していきましょう。
上で解説した“基礎控除”や“債務控除”によって決まります。
あぁ・・、計算の時間ですか・・。
あんまりね・・難しい公式は出したらダメですよ・・?
というわけでさほど難しくない公式を解説していきましょう。
■相続税の計算の仕組み
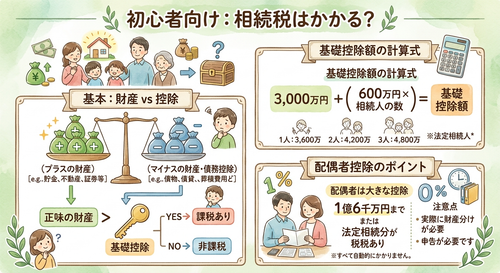
簡単に言うと「プラスの財産がマイナスの財産(債務控除枠)を合わせて、その額が基礎控除枠を超えているかどうか」で計算されます。
基本この基礎控除枠の中に納まる額であれば、相続税はかからず、申告もいりません。
■具体的な計算方
相続税の計算の公式は
【3,000万円+(600万円×相続人の数)=基礎控除額】
と、このようになります。
- ケース1
- 例えば配偶者が1人と子どもが2人、相続額が2,000万円の場合
- 3,000万円+(600万円×3)=4,800万円(基礎控除額)
- 4,800万円まで非課税なので、相続された2,000万円はまるまる受け取れる。
- ケース2
- 例えば配偶者が1人と子どもが1人、相続額が5,000万円の場合
- 3,000万円+(600万円×2)=4,200万円(基礎控除額)
- 4,200万円まで非課税なので、相続された5,000万円のうち、800万円分に税がかかる。
2つ例に出してみましたが、このようになります。
■配偶者控除というものがある
実は配偶者には“配偶者控除”と呼ばれる強力な控除枠が存在します。
「配偶者は1億6,000万円までの遺産取得であれば非課税になる」というものです。
しかも“税額控除”なので、算出された税額から直接差し引くことができます。
例えば上の“ケース2”の場合、800万円分が課税対象です。
仮に税率が10%だとして、それを配偶者と子ども1人で割ると、それぞれ40万円ずつ税を納めることになりますね。
ですが配偶者控除により、配偶者の分の40万円は0円にすることができます。
(子どもの40万円分はそのまま納める形になります。)
注意点!!
前回の記事でも解説しましたが、相続税の申告・納税は、被相続人が亡くなってから10ヵ月が期限となっています。
過ぎた場合、延滞税などのペナルティが発生してしまいます。
配偶者控除を利用する場合、それによって納税額が0円になる場合でも、10ヵ月の期限までに申告しなければなりません。
また、10ヵ月までに遺産分割協議書が提出されていなければ、配偶者控除を使うことはできなくなってしまいます。
結構基礎控除枠が大きくてビックリした!
これならよっぽど財産が多くなければ相続税って発生しないんじゃないの?
お察しの通り、そもそも相続税が発生するのは全体の10%ほどだと言われています。
都心などに不動産を持っている場合は対象になることが多いかもしれませんね。
そんな予定はないので大丈夫です。
ついでに言うと相続する相手もいないです、はい。
相続税率はどうやって計算されるの?
では次に、「相続税の税率について」解説していきましょう。
累進課税により、所得税と同じように「相続される額が大きければ大きいほど、納税する額も大きくなる」という特徴があります。
だけど基礎控除枠も大きいから、「かなり相続額が大きくないと、そもそも相続税が発生しない」ってことだったよね。
まだ分からないけど、所得税の時と同じくらいの税率なのかな・・?
そこまでパーセンテージに差はありません。
あくまで割合なので、結局は額により差が出てしまいますが・・。
それと一緒に、お金以外の課税対象となる財産についても、まとめて見ていきましょう。
■課税対象となる財産の整理
現金や預貯金、不動産、生命保険も相続税の対象になります。
物件や土地などは時価によってその評価額が変わります。
評価の基準は違えど、おおよそ時価の5割~7割程度で算出されます。
生命保険には非課税枠があり、【500万円×相続人の数】の分が、相続額から差し引くことができます。
■相続税の税率の仕組み(累進課税)
相続税率は、相続する額によって8段階に分かれています。
| 法定相続分に準じた相続額 | 税率 |
| 1,000万円以下 | 10% |
| 3,000万円以下 | 15% |
| 5,000万円以下 | 20% |
| 1億円以下 | 30% |
| 2億円以下 | 40% |
| 3億円以下 | 45% |
| 6億円以下 | 50% |
| 6億円超 | 55% |
このようになります。
●具体的な税率算出の仕方
例えば相続額が5,000万円、相続人が配偶者1人と子ども1人だとしましょう。
その5,000万円に15%の税率がそのままかかるわけではありません。
まずは基礎控除を適用して、2人分の課税枠を算出します。
今回の場合3,000万円×(600万円×2)=4,200万円(基礎控除額)となります。
5,000万円−4,200万円=800万円(課税対象額)
つまり配偶者と子どもで400万円ずつが課税枠になりますね。
この400万円に、上の表の税率をかけることになるんです。
つまり1,000万円以下は税率が10%なので、400万円×10%=40万円
一人当たり40万円が、納める相続税ということになります。
なお、ここに配偶者控除などが適用されるため、実際はもっと安くなりますね。
●超過累進税率について
例えば一人あたりの課税枠が1,500万円だったとして、その全額に15%の税率がかかるわけではありません。
1,000万円までは10%、それを超えた500万円の分だけ、税率15%で算出されます。
つまり、「額が大きければ大きいほど納める額も増えるが、キリよく金額を調節しなければ大損をするということではない」ということです。
所得税と同じですね。
『所得税』についての記事はこちらです
なるほど、相続された財産全部に税がかかるわけじゃなくて、それらを分けた一人当たりの課税額にかかるんだね。
・・って考えると、ホントに大金じゃないと相続税ってほぼ発生しないんだなぁ。
そうですね、例えば現金のみで遺産を相続した場合、配偶者1人と子ども1人の場合、12億4,200万円を超える相続額で、税率55%が適用される条件になります。
実際に現金のみでこの額は稀なケースですが、よほど稼いでいないと成り立たない数字ですよね。
う~ん、想像できない!
まぁ一般人には関わりない数字ってことで・・。
でもさすがにというか、所得税とかに比べたら、国税とは言いつつもだいぶ優しく感じるね。
状況が状況だから、喜ぶようなことじゃないかもだけどさ。
そもそも遺言書って何?
じゃあここから『遺言書』についてやっていくよ!
まずはどういうものか教えてくださいな。
わかりました!
遺言書とは、「自分が亡くなった後、財産などをどのように分けるかを、法律に則って書き記した書類」のことです。
まぁこれは想像しやすいよね。
ドラマとかで人が亡くなった時に、白い紙につらつらしたためてあるイメージ。
では遺言書についての解説です。
前回に名前だけ出てきましたが、上の説明の通り「亡くなった人が生前に書いたもの」です。
※尚、今回は主に遺言書を“受け取る側”としての記事内容になります。
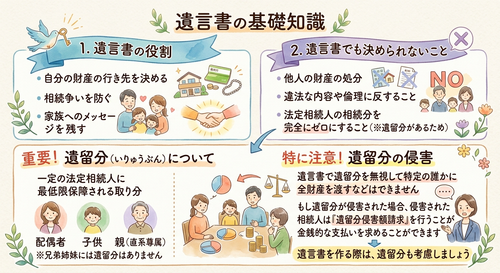
■遺言書の役割
- 相続による揉め事を防止する
どうしてもお金が絡む以上、相続には揉め事が付きもので、場合によっては長引く可能性もあります。
遺言書は法律上の力がとても強く、遺族の遺産分割協議よりも優先されます。
なので話し合いがこじれる可能性を防ぎ、相続をスムーズに進めることができます。 - 相続する相手・割合を自由に決められる
法定相続人では相手が定められていましたが、遺言書に記されてあれば、例え血のつながっていない相手でも遺産を分けることができます。
また遺産の割合も、誰か個人に100%渡すこともでき、遺族個人個人に合わせた分配ができるようになります。
■遺言書でも決められないこと
- 遺言書で禁止されていないこと
例えば遺言書に「誰かに遺産を全て渡す」と書かれていたとしても、遺産分割協議で全員が納得し、その「誰か以外の人に遺産が渡ることが禁止」と遺言書に書かれていなければ、他の相続人にも遺産を分けることができます。 - 遺留分の制度
少し長くなるので下記参照です。
■遺留分とは?
例えば遺言書に「財産を全て○○に寄付する」と書かれていた場合、被相続人の配偶者や子ども、親は、相続の指定になっていなくても最低限の財産を受け取る保証があり、それを申請できる制度です。
- 遺留分の割合
法定相続分の半分が目安です。
例えば相続額が2,000万円で、配偶者1人、子ども1人の場合、それぞれ元の法定相続分の1,000万円の半分、500万円を請求することができます。 - 財産を多く受け取った相手に請求する必要がある
例えば上の例の場合、「配偶者なのに100万円しか貰えなかった」としたら、残りの400万円を、財産を多く相続された相手に直接請求しなければなりません。 - 遺留分の請求はお金のみ
例えば相手に不動産などの“物”が渡っていた場合でも、請求できるのは金銭のみです。
上の例の場合では、その相手から400万円をお金で請求することになります。 - 請求には期限がある
自分の遺留分が足りない場合、それを知った日から1年で期限が切れ、請求が無効になってしまいます。
また知らなかった場合でも、10年で無効になります。
遺留分の請求には1年という期限があるため、書面などに日付などを記し、配達証明を付けて相手に送るのが一般的になります。
遺言書って実物は見たことないんだけど、かなり優先度が高い感じだね。
遺留分ってのも名前だけは知ってたけど、残された人に対する最低保証だったんだ。
遺言書は言ってみれば、「亡くなった人の想いそのもの」です。
その想いを汲むという意味で、法律上の優先度は高いんですね。
ちなみに遺留分を請求する相手が複数いる場合は、受け取った額に応じてその割合で請求するのが一般的です。
Aさんが1,000万円、Bさんが500万円なら、AさんとBさんにそれぞれ2:1の割合で請求する感じですね。
なるほど細かいね・・。
他人事だけど、よっぽどの事情がない限りはしっかり最低限は近しい人に残してあげてほしいね・・。
遺言書にはどんな種類があるの?
ぎんつばさん、次は「遺言書の種類について」解説してもよろしいですか?
種類?
遺言書に種類ってあるの?
「手書きかそうじゃないか」みたいなこと?
間違ってはないですが、それだと本質を理解できませんので、具体的に何がちがうのか、またどういう役割があるのかを見ていきましょう。
(間違ってはないのか・・)
では主に使用される遺言書の種類2つを解説していきます。
■自筆証書遺言(自分で書く)
自分で手書きするのがこの遺言書です。
自分で書くので費用がかからず、自分の好きなタイミングで書けます。
- 費用:なし
- 管理:自宅でもできるが、法務局で預かってもらう方が安心
- ポイント:財産目録はパソコンでの入力が有効になっている
- 注意点
手書きのため内容にミスが出やすく、無効になってしまう場合がある。
日付や実印など、見落としやすい点があるので注意。
■公正証書遺言(公証役場で作る)
こちらは自分で書くのではなく、公証役場で公証人に作成してもらう、専門家に依頼するタイプの遺言書です。
費用はかかりますが、内容に不備が出にくく、財産が多い、相続人が多いなど相続が長引きそうであれば、こちらを利用するのが無難です。
- 費用:最大10万円ほど(財産の大きさで費用が変わる)
- 管理:公証役場で保管してくれる
- ポイント:プロが作成するため不備がなく、紛失や改ざんのリスクがない
- 注意点
まず費用がかかってしまうこと。
また、作成するにあたり“証人2人”に立ち会ってもらうルールがあります。
この証人には法廷相続人ではなれないため、相続に全く関係ない知人か、公証役場で証人を依頼する必要があります。
この他にも“秘密証書遺言”など、被相続人が亡くなるまで遺言書の内容を秘匿しておく形式もありますが、手続きが複雑なためあまり使われていません。
確実・安全に事を進めたいのなら“公正証書遺言”。
手軽・安価で作成したいのなら“自筆証書遺言”という選び方が一般的です。
ホントに手書きかそうじゃないかの違いだったのか・・!
いや本質はそこじゃないけど。
そうです、簡単に言えば「自分でやるかプロに任せるか」ということです。
解説にもありましたが、財産が多く、「もしかしたら内輪揉めがあるかも」と思うなら、公正証書遺言を利用するのがいいですね。
逆に「そこまで遺産はないけど、その使い方や、お世話になった人に少し残したい」という、どちらかと言えば財産の分割ではなく、残された人への言伝のように利用するのが“自筆証書遺言”になります。
ほうほう、まぁ確かに自分の遺族を信じたいけど万が一があってこじれたら嫌だもんね・・。
・・っていうかあれだね、それぞれ仰々しい名前は付いてるけど、ホントに自分でやるかプロに任せるかの違いだけで、基本は規則に準じてやれば適用されるってことだよね。
今回は遺言書を受け取る側として勉強してるけど、そう考えるとその人の正確が出そうな選択なんだなぁ。
遺言執行者って何?
では最後に、遺言書のついで・・と言っては何ですが、「遺言執行人」について簡単に解説してみましょう。
あ~何だっけ、ちょっと触れてたよね!
確か「相続の時に遺言書の通りにことを進める人」とかだったような・・。
その認識で合ってます!
簡単に言うと「遺言書の内容通りに財産の分割、名義の変更などを行う・またその権限がある人」のことを指します。
特定の人物を除き、相続人や専門家などを指名できますが、ここも安心・正確にことをこなすなら、弁護士や司法書士などを雇うのが無難ですね。
これもドラマとかで見たことあるよ。
遺族が集まってる中で、明らかに浮いてるスーツ着た人がだいたいその役割の人だよね。(偏見)
亡くなった人の想いを代弁するわけだから、やっぱりそこをしっかり汲んでくれる人に任せたいな。
・・いや「いつの話だよ」って話だけどさ・・。
では遺言執行者について簡単に解説してみましょう。
ちなみに読み方は「いごんしっこうしゃ・ゆいごんしっこうしゃ」のどちらでも大丈夫ですが、「いごんしっこうしゃ」の方が一般的に使われている印象です。
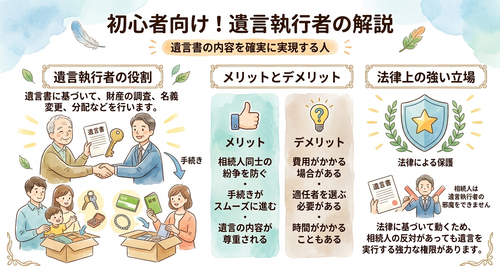
■遺言執行者の役割
遺言書が法律上で強い力を持っていたのと同様に、それに準ずる遺言執行者も、立場的にとても強いです。
被相続人の預貯金の分配、口座の名義変更、不動産の名義変更、法定相続人以外への遺贈(いぞう)、戸籍上の手続きなど、遺言書に書いてあれば、それらの手続きをする権限を持ちます。
それは例え法定相続人であっても妨害することはできません。
■遺言執行者はいた方がいいのか?
もし遺言書に指定した名前が記してあれば、相続人の意思にかかわらず遺言執行者が取り仕切ることになりますが、指定がなかったとしても、家庭裁判所に申請すれば、遺族の意思で遺言執行者の指定することもできます。
【メリット】
- 相続がスムーズに行われる
- 口座からの分配・各種名義の変更などの手続きをしなくて済む
- 相続の中で不備が出にくい
※下2つは専門家が指定されている場合です。
【デメリット】
- 財産の大きさによって費用がかかる
- 立場的に部外者を指定した場合、遺族間で遺憾が残る可能性がある
最大のメリットは、やはり各種手続きを任せられるところです。
最低限の署名や押印などは必要ですが、何度も銀行や市役所へ足を運ぶ必要がなくなるので、財産が多い、相続人の数が多いといった場合には、まず間違いなく専門家を指定、もしくは指定してあるのが理想です。
やっぱりね、今回勉強してて思ったのは、「小難しいことはプロに任せる」ってことだよね。
こういう言い方はなんだけど、やっぱり楽だもの。
楽だからプロに任せるという考えは、全然悪い言い方ではありませんよ。
「自分たちの負担を減らす」
「確実な仕事をこなしたい」
そういった場合、まず専門家に頼ることが優先的になってきます。
特に法律が関わってくるならなおさらです。
それもそっか・・、今回で言えば相続の何を一番に優先するかって、「亡くなった人の遺志と遺族の納得」だものね。
それらを含めた落としどころで言えば、やっぱり答えは“プロ”ってことになるのかなぁ・・。
人に任せる不安もあるにはあるけど、残された人たちにとっては、「それを踏まえてのこれから」だからね。
いろんなものを無駄にしないように、納得のいく選択をしたいね!
まとめ
というわけで2回に渡って相続について勉強してきましたが、読んでいただけたでしょうか?
最後の方で言ってましたが、小難しいことはプロに任せた方が精神的にも楽です。
特にですが、近しい人が亡くなった時は、あまりいろいろと考えたくなくなるものです。
ただでさえ追い詰められている時に、やらなければならない手続きや、人への連絡、葬儀の段取りやお墓の準備までいろいろ・・。
そんな時に「少しでも楽に」と考えるのは決して悪いことでも何でもありません。
確かに費用はかかりますが、それでも身体に鞭打つようにあれこれ準備するよりはいいのかなと思います。
人が亡くなった時こそ、残された者として身体を大事に考えるタイミングかもしれません。
・・と、偉そうなことを言ってしまいましたが、今回も読んでいただきありがとうございました!
次回はパソコン系の解説に戻って『メール』についてです。
前回の『相続って何?』はこちらから
コメント