今回は、社会保険のように義務ではないにしろ、おおよそ加入している方が多いであろう『生命保険』についてです。
皆さんはしっかり自分の契約内容を把握していますか?
管理人はちょっと・・、あんまりよく分かっていません・・。
たまに家に来る保険屋さんの話を聞いても、何となく分かるような分からないような・・。
オススメプランなどを提案されても、本当にそれが自分に合っているのかよく分からないまま契約していたり・・。
今回の記事で、「生命保険の基礎や、自分に合った保険の内容」などを解説していきます。
もし管理人と同じように
「自分の保険内容に不安がある」
「っていうかぶっちゃけよく分かってない」
という方がいたら、ぜひ一緒に学んでいきましょう!
ちなみに生命保険については、今回が基礎、次回で保険そのものの選び方や注意点を解説予定です。
前回の『iDeCo』についてはこちらから

この学びたいシリーズでは、実際に調べながら記事の内容を書いています。
左の吹き出しは、調べながらぼくが思った事をお色直しして載せています。
右の吹き出しは、テーマを学ぶにあたり必要な事をそのつどAIに聞いて、記事全体の流れに必要だと思った部分を書き出しています。
生命保険って何?

前に保険屋さんが言ってたんだけど、身内が生命保険にたくさん入ってて、「こんなに必要ある?」って話になったらしいんだよね。
保険屋さんの身内なら「プラン考えてあげればいいのに・・」って思ったけど言わなかった。

なるほど・・、今回は『生命保険』について学びたいということですね?
また初歩的なことから身につけていきましょう!
!?
雑談すらままならない・・!(困惑)
・・まぁ正直『生命保険』について気にはなるけど・・。
そもそも生命保険って何?
じゃあ今回もよろしく、ってことで、「生命保険とはなんなのでしょうか?」
ひと言で言うと、「生命保険とは人の生死や、怪我や病気に関する“もしもの時”に備え、皆でお金を出し合って助け合う仕組み」のことです。
この助け合いのことを“相互扶助(そうごふじょ)”と呼びます。
ふむ、“保険”って名の通り、前にやった健康保険とかと同じもしもの時のための仕組みってことだね。
相互扶助って言葉は聞いたことあったけど、社会保険でも同じ相互扶助によって成り立ってるよね。
では生命保険の基礎として3つのポイントをざっくり説明していきましょう。
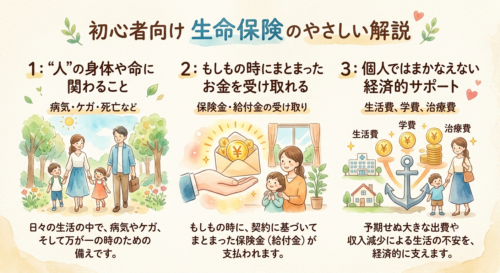
- “人”の身体や命に関わること
例えばモノを壊してしまったり、災害によって壊れてしまったりした場合に適用されるのは“損害保険”です。
“生命保険”とは「人の命」に関わることへの備えです。 - もしもの時にまとまったお金を受け取れる
生命保険は、保険会社との契約によって成り立ちます。
こちらから決まった額を定期的に支払うことで、もしもの時にあらかじめ契約していた内容の金額を受け取れる仕組みになっています。 - 個人ではまかなえない経済サポート
例えば家族の中で、扶養者(家族を収入で支える人)が突然亡くなってしまった場合、残された家族だけでは生活がままなりません。
住宅ローン、子どもの教育費など、日々の生活の中で支払うためのお金を、残された家族のサポートとしてあてがう意味もあります。
このように、「人の命・身体に関わるもしもの時に、経済的なサポートとしてまとまったお金を受け取れるための仕組み」のことを『生命保険』と呼びます。
なるほど、まぁ家族が急に亡くなったらいろいろ大変だもんね・・。
経済的なサポートがあるだけで、精神的にもだいぶ違うよね。
そうですね、主に扶養者が亡くなった場合は、どうしても経済的な問題は避けられません。
健康保険とは違い、生命保険への加入は任意ですが、文字通り保険として加入しておくのが安心です。
っていうか健康保険との違いって何なの?
パッと見同じように見えるけど。
細かく言えばいろいろありますが、ざっくり説明してしまうと「“加入の義務“、“目的が医療費の軽減か、死亡や怪我などの保障か”、“医療費が3割になるか、入院費などが給付されるか”」などがあります。
そっか、健康保険は健康に関わることだから、健康を維持できるようにサポートしてくれるイメージで、生命保険は命に関わることだから、もしものことが起こったときに保障としてサポートしてくれるイメージか。
ちょっと上手く説明できないけど、多分そんな感じじゃないかな。
生命保険の基本的な仕組みはどうなってるの?
じゃあ次は、「生命保険の基本的な仕組みについて教えてください」。
生命保険の仕組みについて、「大数の法則、収支相償の原則、公平の原則という3つの基本原則から成り立っています」。
あっ、違う、ちょっと違う!
そういう難しいのは初心者とかぼくに使っていい言葉ではないので、こう・・・「お金の動き方とか、誰が払って誰が受け取る」みたいな感じで・・。
なるほど大変失礼いたしました!
保険の成り立ちではなく、日常的な仕組みについてですね。
生命保険では「3種類の人、3種類のお金」が基本になります。
それそれ!
そういうのでいいんだよ!(安堵)
では初心者向けに、お金の流れとそこに関わる人物について解説していきましょう。
■保険料と契約者
保険会社と契約を結んだ人を“契約者”と呼び、契約内容によって月々に支払うお金を“保険料”と呼びます。
■被保険者
契約した時に、その保険を“誰に適用するか”という内容を決めます。
要は保険の対象となる人のことです。
この被保険者の身に何かあった場合、まとまった金額、または入院費用などのサポートが受けられることになります。
また、自分で保険に加入する場合、おおよそ「契約者=被保険者」になると思いますが、定義としては別の人物を指す言葉なので注意です。
■受取人と保険金・給付金
被保険者の身に何かあった場合に、保険会社から支払われる金額を受け取る人が“受取人”です。
“保険金”とは、「被保険者が死亡した場合や、契約の満期を迎えた場合など、契約の節目に貰えるまとまったお金」のことです。
また“給付金”とは「入院・手術・がんの診断などの怪我や病気の治療のために支払われるお金」のことを指します。
なるほどね、・・あれだ・・、この受取人のいざこざで保険金問題って起こるんだ。
事前にしっかり決めておいて、契約の時にしっかり確認しなきゃダメだね。
契約の基本だけど。
実は、契約者、被保険者、受取人が誰になるかで、受け取る際の金額にかかる税率や税の種類も変わってきたりします。
細かくなり過ぎるので解説は省きますが、もしご自身の場合はどうなるか、今はネットで簡単に調べられますので、気になる方は一度調べてみてもいいかと思います。
【保険ほっとライン 死亡保険金の税金解説】はこちらから
生命保険にはどんな種類があるの?
ちなみにぎんつばさん、「生命保険には種類がある」とご存じでしたか?
えっ、種類?
それは会社の種類じゃなくて、保険内容の種類?
・・・何だっけ・・、3大疾病とか・・、・・入院費が一日いくら貰えるとか・・。
ぎんつばさんが限界のようですので、こちらで勝手に生命保険の種類についてまとめてみましょう。
では保証期間や契約満期での返金など、種類についての違いを解説していきましょう。
■主な3種類の保険
主に「定期保険、終身保険、養老保険」の3つに分けれられます。
●定期保険
- 特徴
10年間や60歳までなど、期間を決めて、その間のみの保障 - メリット
保険料が安いので、少ない負担でもしもの時にまとまった金額を貰える - デメリット
満期になってもお金は返ってこない、いわゆる“掛け捨て”
●終身保険
- 特徴
被保険者が亡くなるまで続く保障 - メリット
被保険者が亡くなった場合、どんなタイミングでも保険料が支払われる
途中で解約した場合は“解約返戻金”が貰える - デメリット
定期保険に比べ、保険料がかなり高い
●養老保険
- 特徴
定期預金と同様、期間を決めての保障
保障中に亡くなった場合、また満期を迎えた場合両方でお金が貰える - メリット
亡くなった場合は“死亡保険金”、満期を迎えた場合は“満期保険金”が貰える - デメリット
保険料が3つの中で1番高い
■目的の異なる2種類の保険
「医療保険、学資保険」の2つは、生命保険ではありますが、上記の3つと目的が異なるものなので、例外として解説しておきます。
●医療保険
- 特徴
怪我や病気などでの医療費、入院費などの費用を給付金として受け取れる - メリット
入院1日ごと、1回の手術ごとなど、細かく給付金が貰える - デメリット
掛け捨てなので、満期になってもお金は返ってこない
●学資保険
- 特徴
子どもが高校や大学の入学などでまとまったお金が必要になる時、その子どもが小さいうちから少しずつ積み立てて、学校入学などの節目に受け取れる仕組み - メリット
もしも積み立て途中で親などの契約者が亡くなった場合、それ以降の積立金は免除され、節目では満期通りの金額が受け取れる - デメリット
早期解約した場合、積み立てた金額よりも少ない金額しか戻ってこない(元本割れ)場合がある
途中で引き出しにくいので自由度はない
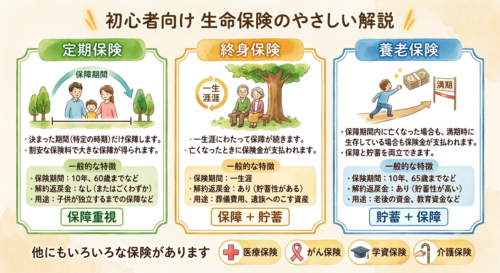
このように目的によってさまざまな種類の保険が選べます。
契約時、まずは自分が入るべき保険はどれかをしっかり考えましょう。
は~・・、こんなに分かれてるんだ!
掛け捨てなのはもったいないけど、最低“定期保険”には入っておくべきなのかな。
一度にいくつも加入する必要はありませんが、学資保険などは基本お子さんが小さいうちから積み立てるものなので、時期によっては加入しづらく感じるかもしれませんね。
どの道、保険料はかかるので、ここもご自身の生活や、家族の状況などを鑑みて考えることをオススメします。
そりゃそうよね。
保険金欲しさに保険料払うって、何だか虚しいもの。
まずはやっぱり今の生活優先しなきゃダメだ!
公的保険と民間保険って何が違うの?
ぎんつばさんは“公的保険”と“民間保険”の違いについてはご存じですか?
えっ・・、っていうか公的保険と民間保険って言葉もあんまり知らないかも・・。
社会保険が公的保険で、生命保険が民間保険で合ってるよね?
はい、それはバッチリです!
ではせっかくですから、「公的保険と民間保険の違い」について一緒に解説していきましょう。
2つの保険では、サポートの役割が少しだけ異なっているので、そこも抑えておきましょう。
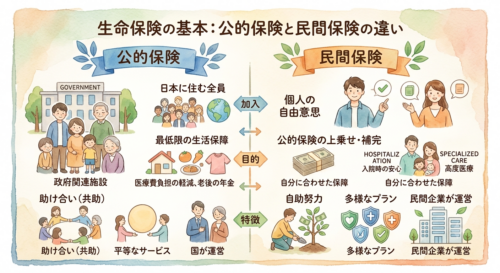
では簡単に、“公的保険”と“民間保険”について、その違いと役割を解説していきましょう。
■2つの保険の違い
上での会話通り、公的保険とは、健康保険や年金などの社会保険。
民間保険とは、今回勉強している生命保険や損害保険などの、民間企業が運営する保険のことです。
■2つの保険の役割
- 公的保険
医療費が3割で済む(健康保険)や、老後や働けなくなった時の資金サポート(年金)など、その人が生活する上で最低限のサポート制度のことです。
国や市区町村の自治体が運営し、社会保険と呼ばれ、国民全員に加入の義務があります。 - 民間保険
公的保険が最低限と書きましたが、例えば医療費が3割で済んだとしても、入院費や、治療生活のための日用品などはカバーされていません。
そういった公的保険だけではまかなえない部分を補う役割があるのが民間保険です。
加入の義務はなく、公的保険を踏まえた上で、自分に必要なものを選んで加入するのが一般的です。
年金を勉強した時にもありましたが、考え方としては2階建ての建物のイメージです。
1階部分が公的年金、2階部分が民間保険で、「必要ならば加入する」と考えれば分かりやすいです。
ふむふむ、確かに言われれば納得できるね。
社会保険っていうのは国民の生活にとって必要なものばっかりだったもんね。
民間保険っていうのは、言わば“痒い所に手が届く”サポートなわけだ。
いい表現ですね!
その捉え方の通り、まさに自分の痒い所がどこかをしっかり把握しなければ、必要な民間保険を選んで加入することができません。
冒頭でぎんつばさんの話にあった、「生命保険にたくさん加入している」というのは、その典型的な一例ですね。
だからそれは保険屋さんがちゃんと説明を・・、ってこの話はいいか。
でもそう考えると、自分にとってどんな保険が合ってるか、もしくは必要なのかって、どう判断すればいいか分かんないよね・・。
自分にはどんな種類の保険が向いてるの?
もし「自分にどんな保険が合ってるとかの判断材料」があれば、保険を選ぶ時にも迷い過ぎなくて済むと思うんだけど、そういうのってあるのかな?
まず基準となるのは、公的保険が最低限の生活の保障とある通り、「公的保険だけで自分の生活環境が十分かどうか」というところになります。
それを踏まえた上で、「自身が扶養者かどうか、職業は何かで優先される保険が変わってきます」。
まぁフリーランスとかの場合、社会保険だけじゃサポート内容って薄いもんね。
その辺を民間保険でカバーする感じになるのかな。
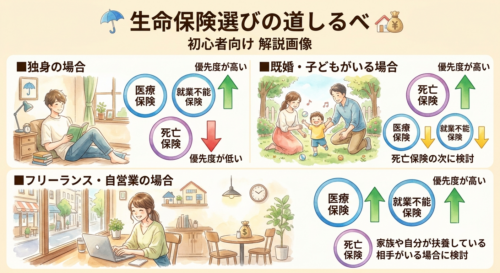
では扶養者かどうかの違い、またはフリーランス・自営業かどうかの違いで、どんな保険が優先されるのかを見ていきましょう。
■独身の場合
文字通り扶養者がおらず、自分1人だけの場合です。
- 医療保険・就業不能保険は優先度が高い
怪我や病気で一時的に仕事から離れる場合、その間の経済的なサポートがないと、貯金を切り崩す一方になってしまう。
生活の維持のため、検討した方がいい。 - 死亡保険は優先度が低い
もし自分が何らかの不幸で亡くなったとしても、それによに経済的に困る家族がいない場合、死亡保険への加入優先度は低い。
高齢の親などがいる場合は、収入が十分なら視野に入れる。
【就業不能保険とは】
生命保険の一種で、医療保険と同じ分野になります。
医師の診断の元、怪我や病気で仕事に復帰できない場合に給付金が受け取れます。
・医療保険=怪我や病気のため
・就業不能保険=働けない状態のため
このように覚えておきましょう。
■既婚・子どもがいる場合
自身が扶養者であり、配偶者やお子さんがいる場合です。
- 死亡保険は優先度が高い
自分が亡くなった場合、経済的に困る可能性がある家族がいる場合、死亡保障がある定期保険への加入は優先度がかなり高い。
特に子どもは学費などのまとまったお金が必要になるタイミングがあるため、もしもの時にはしっかりお金を残せるようにしておくことが鉄則になる。 - 医療保険・就業不能保険は死亡保険の次に
こちらも経済の安定のために、できれば加入しておきたい。
自身が扶養する立場であれば、自分に何かあった時の選択肢をいくつか考えておかなければならないので、どうしても独身の場合に比べ、保険の加入は多くなりがち。
■フリーランス・自営業の場合
社会保険のサポートが会社員より薄いため、民間保険でのカバーが大切になってきます。
- 医療保険・就業不能保険は優先度が高い
もしも怪我や病気などで仕事ができなくなった場合、会社員とは違い収入がゼロになる可能性があります。
生活への影響が大きいのでそのため保険は最優先ですが、医療費のサポートよりも、働けない期間の生活費を優先したいので、医療保険か就業不能保険なら「就業不能保険を優先しましょう」。 - 死亡保険は家族や自分が扶養している相手がいる場合に
これは自分に家族や子どもがいるかによって選択肢になります。
もし独身なら優先度は低いので、生きている自分の生活のための保険を優先しましょう。
う~ん・・、何気なしに生命保険って加入してたけど、よくよく考えると自分に必要なものってちゃんと分別できるんだね。
今のままの契約でいいのか、ちょっと気になってきたよ。
そうですね、せっかく学んだ機会に、自分の生命保険の契約内容を見直すのもいいかと思います。
しかし、実は今回の勉強内容だけでは、基礎知識としてまだ不安があります。
えっ?
・・・あ~、契約のお金がどれくらいかかるかとか?
お金ももちろんですが、自分が必要だと感じた場合に、「どうやって生命保険を選べばいいのか」です。
今回は生命保険の契約内容について触れていきましたが、民間保険である以上、保険会社はさまざまにあり、どの会社と契約すればいいのか迷いがちです。
なので次回は、ぜひ『生命保険の選び方と注意点』について解説させてください。
あっ、なるほど!
確かに、保険の内容じゃなく、会社よの契約そのものについてはやってなかったね。
じゃあ今回はここまでで、また次回にその辺を学んでいこう!
まとめ
というわけで今回は『生命保険』の基礎知識と、保険の内容、その内容がどんな人向けかについてでした。
保険の内容については、まだ種類もあったのですが、一番気になるのが“死亡保障”だと思い、そこを中心に解説してみました。
保険にも色々なプランがありますが、こうして勉強しながら見ていくと、本当にそのプランの内容全てが自分に合っているのか考えられるようになってきますね。
後でちゃんと契約内容を再確認しておこうと思います・・。
最後に言ってましたが、次回は『生命保険の選び方と注意点』についてです。
ここまで読んでいただきありがとうございました!
前回の『iDeCo』についてはこちらから
コメント