前回に続き、今回は『生命保険の選び方・注意点』についてです。
自分にどんな保険内容が合っているのかは、前回少し触れましたが、今回はもう少し実践的な内容になってます。
「保険を選ぶ前の準備、自分に適切な保険料、選ぶ際の注意点、契約を見直す場合について」など、少し細かく解説していきます。
「実際どうやって選べばいい?」
「保険料っていくらくらい払えば大丈夫なの?」
「どこに相談すればいいの?」
そんな方に、少しでも参考になれば嬉しいです。
※今回の記事はあくまで参考程度です。長期にわたってお金を払うことになるので、不安な時は迷わず専門家(保険代理店やファイナンシャルプランナーなど)に相談しましょう。
前回の『生命保険って何?』はこちらから

この学びたいシリーズでは、実際に調べながら記事の内容を書いています。
左の吹き出しは、調べながらぼくが思った事をお色直しして載せています。
右の吹き出しは、テーマを学ぶにあたり必要な事をそのつどAIに聞いて、記事全体の流れに必要だと思った部分を書き出しています。
生命保険の選び方と注意点は?

おはようございます、ぎんつばです。
前回の続きで今回は、いよいよ生命保険を選ぶ際の判断基準や、注意点を勉強していくよ!
どんな保険があるかについては前回もやったけど、実際に選ぶ時に「何を確認して、何に注意すればいいのか」を、実践的にやってくつもりです。

今回もよろしくお願いいたします!
保険の営業に言われるままに、「何となく」で加入している方も多いかもしれません。
選ぶ前の事前準備からしっかりしておきましょう。
正直まだちゃんと理解はできてないから、今回で、「自分で考えて保険の加入ができる」くらいになるといいなぁ・・。
生命保険を選ぶ前に確認しておくこと
じゃあまずは今さっき言ってた、「保険を選ぶ前に何を準備すればいいのか」を教えてください。
事前準備ですね。
といっても、印鑑や身分証明書といった物理的なものではなく、「自分に必要な補償額などの確認事項」のとこです。
必要な額?
そっか、それから逆算していって、保険を選ぶ流れになるのか!
というわけで、実践的に事前準備として、3つの確認ポイントがあります。
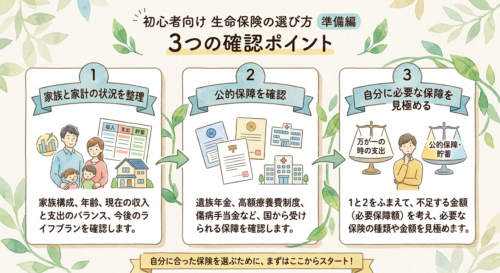
【確認1】自分の経済状況と家族構成を整理する
保険での保障とは、貯金などの今ある経済力でまかなえない分を補うものです。
なのでまずは、家族構成を含めた、今の生活での経済状況を確認しておく必要があります。
- 貯蓄額:例えば収入がなくなった場合、どれくらいの期間過ごせるか
- 毎月の出費額:家賃や光熱費、食費などの生活する上でかかせないお金
- 借入金:住宅ローンなど、生活費以外での固定支払額はあるか
【確認2】公的保険でどこまでカバーされているかを確認する
前回にも出てきましたが、公的保険(社会保険)とは、日々生活する上での最低限の保障です。
医療費の減額や、老後のための資金繰りなど、それだけではまかなえない部分を、民間保険で補う形になります。
例えば“高額医療費制度”というものがあり、所得や年齢にもよりますが、健康保険で適用されるものであれば、どれだけ高額な治療費になったとしても、実際に支払う額は8万~9万円で済むというものがあります。
あくまで公的保険の一例ですが、「もし手術代に100万円かかったらどうしよう・・」と思い、そのために高額な保険に加入してしまう・・、なんてことがないようにしましょう。
【確認3】必要保証額を見極め、自分に必要な保障は何かを考える
最初に言っていた、「自分に必要な補償額」の確認です。
自分や家族に“もしもの時”があった場合、「その時にかかるお金は、今の貯蓄でまかなえるのかどうか」という判断をします。
【(今の貯蓄+公的保証)−将来にかかる(可能性がある)お金=民間保険で必要な補償額】
というイメージになります。
な~るほど、この将来的にかかるお金が大き過ぎて、足りなくなるであろう部分をカバーするイメージなのか。
でも、身もふたもないこと言うけど、何が起こるか分かんないしね・・。
それは確かにそうです、しかし、残された家族など、経済面で困窮してしまう可能性があるのも事実です。
なので基本は、「今の生活を維持しつつ、もしもの時にまとまったお金を家族が受け取れるように」という形が、やはり一般的です。
扶養者が亡くなった場合や、子どもの養育費なんかが主に上がってくるのかな。
養育費に関してはある程度金額の予測はできるけど、扶養者が亡くなった場合はやっぱり難しそうだね。
早くに亡くなってしまったら、それだけお金も必要になるだろうし、こういう部分は専門の人に相談しながら決めたほうがよさそうだな・・。
保険料はどのくらいが適切なの?
ぎんつばさんは現在の生命保険料はおいくらですか?
えっ、何急に・・。
それは・・ちょっと言わないけど、まぁ「この額を普通に使えたらな・・」ぐらい。
なるほど、実は保険料の目安というものがあります。
今から解説する内容を見て、ご自身が保険料を払い過ぎていないか確認してみましょう。
■収入に対する保険料の目安
結論、「手取り月収の5%~7、8%」と言われています。
ただし職業や、扶養者かどうかでも変わってきますので、少し細かく見ていきましょう。
- 独身:5%未満
死亡保障の優先度が低いため、医療や就業不能を優先する。 - 既婚(共働き・子どもなし):約3~5%
お互いに収入があるため、死亡保障ではなく葬儀代などの補填と考える。 - 既婚(子供あり):約5~8%
死亡保障の優先度が高く、子どもの養育費も視野に入れる。
フリーランスや自営業の場合、遺族年金の額が少なくなるため、その部分のカバーが必要になる。
もし現在の保険料を見直して、10%を大きく超えているようであれば、加入する保険を選び直した方がいいかもしれません。
また、子どもの独立や、十分な貯蓄など、保険の内容を見直すタイミングもあるため、そのつど保険料を下げられないかを考えてみましょう。
5%以内かぁ~・・、・・まぁ余裕ないもんなぁ・・。
上の金額はあくまで目安です。
「家族のためにしっかり保障を考えておきたい」という人であれば、10%を大きく上まろうが、生活的に困窮しなければ選択肢としては問題ないと思われます。
フリーランスの方は、収入が不安定になりやすいかと思いますので、収入が少ない月でも安定して払える額に収めるのが鉄則です。
何度も言うけど、将来のために今の生活をないがしろにしていいわけじゃないもんね。
まぁここはお金と要相談ってことで・・。
保険を選ぶときに気をつけたいポイントは?
じゃあ次は、「保険を選ぶ時の注意点」について聞きたいな。
事前の確認、払う保険料の目安が分かって、自分にどんな保険が合うかは前回にもちょっとやったから、いよいよ選ぶって時に何を注意すればいいのか教えてほしい。
注意点はいろいろありますが、初心者だからこそ知っておきたいことがありますので、いくつかに分けて解説していきましょう。
少し長くなるかもしれませんが、できるだけ分かりやすくまとめてみます。
長くなるのか・・。
・・ま、まぁこういうのはしっかり最初の時点で、ある程度知識があった方がいいしね。
ちゃんと覚えられればいいんだけど・・。
では保険を選ぶ際に、何を考えればいいのか、どこに注意するべきなのかをまとめてみましょう。
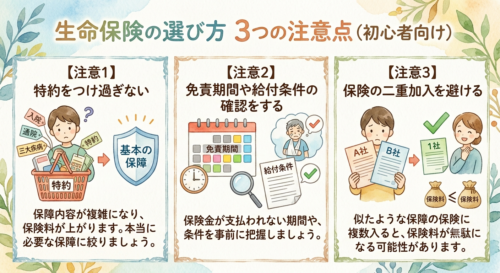
【注意1】特約をつけ過ぎない
“特約”というのは、いわゆる“オプション”のことです。
入院特約や三大疾病特約など、営業の方にもいろいろ勧められるかもしれません。
しかし当然特約をつければつけるほど、支払う保険料は上がってしまいます。
上記した通り、“高額医療費制度”というものもあるため、健康保険が適応されるのであれば、治療や手術で100万円かかるということもありません。
まずは自分にとって最低限何が必要かを考えましょう。
【注意2】免責期間や給付条件の確認をする
例えばガン保険には、契約してから最初の90日間は免責期間となり、この期間中にガンと診断されても保障されないんです。
また就業不能保険には、働くことができなくなってから60日間経過しなければ、給付金が受け取れないというルールもあります。
このように、保険内容によってはお金を受け取れない条件があるので、しっかり保険の契約内容を確認する必要があります。
【注意3】保険の二重加入を避ける
注意1と似ていますが、例えば複数の保険会社と契約をしている場合、同じような保険内容でお金を受け取ろうとしても制限がかかる場合があります。
加入する保険内容は重複しないようにする方が無難です。
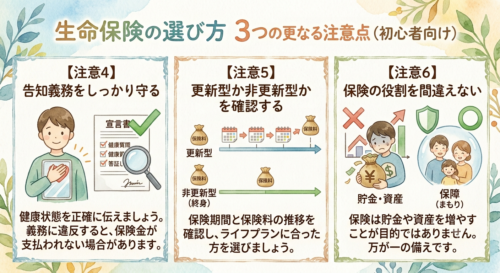
【注意4】告知義務をしっかり守る
保険の契約時、現在の健康状態(持病があるかどうか)や、過去の病歴などを申告する“告知義務”というものが存在します。
これは持病や病歴によって、加入できる保険が限られたり、希望通りの条件で加入できなかったりするからです。
もし病気になるリスクが高い人と、健康状態の人が同条件で加入してしまうと、保険の成り立ち(相互扶助)上、公平性が保てなくなってしまうため。
もし告知義務違反があった場合、保険金が払われず、それまでの保険料も戻ってこない可能性があります。
告知義務を守ることは、保険加入の前提だと思ってください。
【注意5】更新型か非更新型かを確認する
保険には加入後、一定期間ごとに契約の更新がある“更新型”と、加入期間中、更新が行われない“非更新型”があります。
例えば定期保険などは、契約の更新時に被保険者の年齢によって支払う保険料が上がります。
40代や50代の更新時には、負担が大幅に増えるため注意です。
そのため、保険に長期間加入する場合(60歳までなど)は非更新型を選ぶ方が、支払う保険料の額を抑えられるケースが多いです。
保険を選ぶ際に、どのくらいの期間加入するのか、またその保険は更新されるタイプなのかをしっかり確認しましょう。
【注意6】保険の役割を間違えない
これは契約時というよりも、保険の考え方の関することですが、保険は足りない分を保障するサポートが仕事です。
保険の中には、終身保険や学資保険など、お金を貯めておくものもありますが、目的は貯金や資産を増やすことではありません。
掛け捨てがもったいないと思われるかもしれませんが、それだけの理由でお金が戻ってくる貯蓄型の保険を選ぶのは、逆にお金がかかり、生活の負担になりえます。
保険はあくまで“もしもの時の保障”と考え、貯金や資産を増やすなら、銀行やNISAやiDeCoなどのそのための制度を活用しましょう。
分けて考えることが大切です。
長っ!
全部で6つか・・、多分他にも細かく見ればあるんだろうけど、とりあえずって感じなのかな・・。
一応この6つに注意しておけばいいのかな?
そうですね、契約というものをしたことがないとイメージしにくいものもあるかもしれませんが、基本的にはどれも、「契約時の説明や、ご自身の収入の何%を使うかという逆算で考えられる」ことだと思います。
しいて言えば、“保険の二重加入”に関しては、加入するかどうかはご自身の意思によるものが大きいので、特に注意するべきポイントかもしれません。
なるほど・・、こう見ると最初にやった「保険を選ぶ前の確認」とか「適正な保険料の額」とかって大切な準備なんだな・・。
しっかり自分に必要な保険を見極めないと・・!
慎重さは大事ですが、安心できる要素として保険にも「クーリングオフ制度」が使えます。
保険会社にもよりますが、一般的に「契約書面を受け取った日から8日以内」なら、無条件で契約をキャンセルでき、払ったお金も戻ってきます。
ただし、一部クーリングオフができないケースもありますので、契約時、または保険会社を選ぶ段階で、クーリングオフができるかどうかを確認しておくことをオススメします。
それならそこまで張りつめなくてもいいかな・・。
っていうか分かんなかったら、保険会社のカスタマーセンターとかに聞けばいいか。
これも事前準備ってことで!
保険の見直しはどのタイミングでするの?
適切な保険料の解説の際に、保険の内容を見直すタイミングについて少し触れましたね。
ぎんつばさんは、保険の契約の見直しをしていますか?
いや、ほっとんどしてないかな・・。
相も変らぬ人生なもので・・。
変わらないというもの大切なことだと思いますが、人によって“人生の節目”というものが必ず出てきます。
そういったいタイミングでその時に加入している保険を見直すことは、経済管理をする上でとても大切なことなんです。
せっかくですから、「どんなタイミングで保険を見直せばいいのか」を解説してみましょう。
変わらぬ人生であっても、変わりゆく人生であっても、節目は存在するはずです。
そんな時に保険の見直しをできるように、簡単にまとめてみましょう。
■人生の節目で保険を見直す6つのポイント
- 就職・独立
例としてフリーランスになった場合、公的な手当が減ってしまうため、働けなくなった時の保障や、怪我や病気になった時にどう補うかを考えましょう。
独身の場合には死亡保障の優先度は下がります。 - 結婚
共に生きる相手の生活が加わり、それを守るために保険を選ぶ必要があります。
扶養か共働きかでも変わりますが、お互いの貯蓄によって、死亡保障や医療保障などのプランを考えましょう。
相手を扶養する場合、死亡保障はほぼ必須になります。 - 子どもが生まれる
家族が増え、保険での保障が一番必要になるタイミングです。
家族の生活費、子どもの養育費などを踏まえて、定期保険などの手厚い保障を受け取れるものを選びましょう。 - 住宅の購入
住宅ローンとの兼ね合いで、死亡保障の額を減らせるかもしれません。
ローンを組んだ時、“団体信用生命保険”というものに入る可能性が高いので、もしもの時は残りのローンを免除できます。 - 子どもの独立
子どもの養育費にかかる負担が減り、死亡保障にかける分を減らすことができます。
保険料を減らせるチャンスと考え、自分たちの老後の資金確保や、医療保険を見直してより良いプランに加入も考えましょう。 - 退職・老後
残すお金を考えるより、自分たちの生活に関わるお金をどうするかに考え方がシフトします。
医療保障のみか、十分な預貯金によっては、医療保険自体の解約を考えてもいいかもしれません。
【団体信用生命保険とは】
住宅ローンなどの借入人がもしもの時(死亡や重篤な病気など)、保険会社が金融機関へ保険金を支払い、ローン残高をゼロにする仕組みです。
■見直しの際に確認すべきポイント
保険の見直しの際に、どういった部分に注目すればいいのか、簡単にまとめてみます。
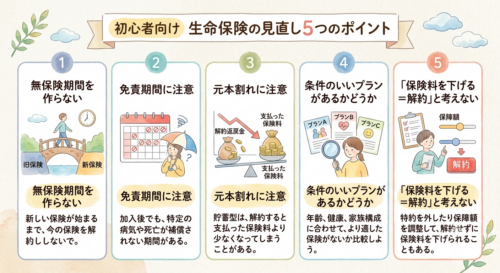
- 無保険期間を作らない
契約を換える場合、新しい契約が成立してから古い方を解約する。 - 免責期間に注意
免責期間のある保険(ガン保険など)を換える場合は、一度二重に加入し、新しい方の免責期間が終わってから、古い方を解約する。 - 元本割れに注意
貯蓄型の保険の場合、元本割れをするかどうか、事前に保険会社に問い合わせをしておく。 - 条件のいいプランがあるかどうか
今の契約より、より良いプランがないかを確認しておく。 - 「保険料を下げる=解約」と考えない
場合によっては、“解約”ではなく”保険料の減額”という手段を検討する。
おおぅ・・、結婚、子ども、住宅・・、自分には関係なさそうな言葉が並んでますねぇ・・。(落胆)
そこまで分かりやすく落胆しないでください。
上の6つは特にそうですが、例えば単純に収入が増えた場合や、引っ越しなどで生活環境が変わった場合など、節目と呼べるものはいくつもあります。
早い話、「自身が大きな一歩を踏み出した時がその人の節目」なんです!
スゲー良いこと言ってるけど、逆に収入が減る場合もあるからね!?
まぁ基本は今の生活に準じて、自分の年齢に合わせて確認していく形でいいかなぁ。
後は未来の自分に任せる方向でどうにか・・!
保険の相談はどこにすればいいの?
ぎんつばさん、一応一通り、簡単にではありますが、保険の選び方、金額、注意点や見直すタイミングについても解説してきましたが、他に何か気になることはありますか?
えっ、・・そうだなぁ・・。
ぶっちゃけ「どこの保険会社がいいか」教えてほしいところだけど、さすがにそれを聞くのはどうかと思うので、・・「保険のことをどこに相談すればいいのか?」教えてほしいかな。
契約の内容だったらその保険会社に聞けばいいんだろうけど、この記事みたいに初心者向け、というかもっと「どんなプランで組んだらいいのか」とか、「今の自分にどんな保険が向いているのか、具体的に知りたい」とか・・。
なるほど、そういう場合の相談でしたら、候補として3つ挙げられます。
今回の最後の質問として、もしこれから保険をどうするかを決めかねている方にも、参考になればと思います。
ではその3つの候補について、それぞれメリット・デメリットを簡単にまとめてみましょう。
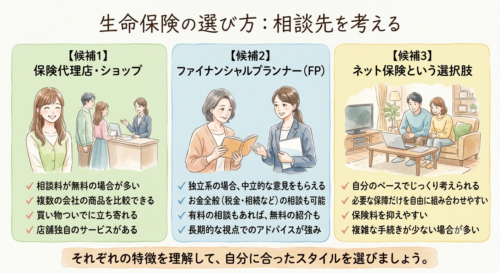
【候補1】保険代理店・ショップでの相談
“ほけんの窓口”や“マネードクター”など、複数の保険会社の商品を扱っていて、それぞれの会社ごとに比較して、相談者のプランを作成してくれます。
- メリット
相談料が無料の場合が多い。
複数の会社の商品を比較できる。 - デメリット
担当者やそのショップによって、特定の保険会社を勧められることがある。 - ポイント
その場ですぐに決めるのではなく、一度持ち帰ってよく考える。
また、複数の窓口に相談して、それぞれ比べてみるのも大切。
【候補2】ファイナンシャルプランナー(FP)への相談
FPとはお金の専門家のことです。
特定の保険会社や代理店に属さない”独立”したFPもいて、そういう方は中立的な立場からアドバイスをくれます。
- メリット
独立系の場合、特定の保険会社の商品を優先して勧められるのではなく、あくまで中立の立場として意見を貰える。
また、保険だけではなく、家計の経済状況や資産運用などのお金に関すること全般の相談もできる。 - デメリット
基本有料(おおよそ1時間で5,000円~)なので、相談する内容はあらかじめ細かく決めておく。 - ポイント
中立的な意見がほしい場合は、事前にそのFPの評価や、独立しているかどうかを確認しておく。
【候補3】ネット保険という選択肢
特定の窓口を通さず、大手のネット保険会社(マネックスライフ、ライフネット生命など)の公式サイトや保険の比較サイトを利用する方法です。
- メリット
営業がないため、自分のペースでじっくり考えて選べる。
ネット保険は人件費がかからないため、一般的な保険会社より、保険料が安く済む場合が多い。 - デメリット
チャットや電話サポートなどで相談はできるが、窓口がないため対面での相談ができない。
そのためある程度は保険に関する知識がないと、スムーズに契約にこぎ着けない。 - ポイント
自分に必要な保険、その保障額など、自分が選ぶ保険の内容をしっかり理解してから選ぶ必要がある。
もし不安なら、まずは対面で窓口相談をした方が無難。
■結局どこに相談すればいいのか?
もし保険会社にこだわりがなく、何も分からないからこそどうしていいか分からない場合、次の流れで相談を初めてみましょう。
- まずは保険代理店・ショップ、無料FPでの相談
今回の記事内でも勉強しましたが、自身の公的保証、収入、生命保険でどれくらいの保障が必要かなど、今分かりうる情報を持って相談に行きます。
「手取りの5%」、「独身だから医療や就業不能保険の優先」など、自分に必要であろう保障を伝え、それを元にプランを見積もってもらいます。 - 即断即決ではなく、持ち帰る
その場ですぐに契約をするのではなく、立ててもらったプランを一旦持ち帰り、今度はネット保険で、似た内容でプランを立てて、保険料にどれくらいの差があるかを確認します。 - 1と2のプランの内容を比べる
サポート、相談のしやすさ、金額などから、自分が納得した方を選ぶのがよいでしょう。
やっぱり頼れるのはプロってことね。
「中立の意見ってそんなに大事なの?」って思ったけど、いくら自分のためとはいえ、いろんなプランをこぞって勧められるよりは、「そもそも本当に保険に入る必要があるのか」って考えを持ってくれてた方が、しっかり自分のことを自分で考えれらる気がするね。
こういう場合の中立者というのはとても大切です。
独立系の方でも、保険会社の提携している場合もあるため、“完全な中立”を探すのは難しいかもしれません。
だからこそ慎重に、即断即決ではなく、明日の自分と相談するつもりでじっくり考えるのがいいと思います。
長い間お金を払うことになるから余計にね。
しっかり自分に合った保険を選んで、良いお付き合いができるようにしたいね!
まとめ
というわけで実践的な保険の選び方の解説でした。
注意点など、かなり細かくなってしまったので、もし読みづらかったら申し訳ありません。
これから保険に加入しようと思っている方や、保険の見直しをされたい方は、まだまだ長い付き合いになると思って、じっくり考えていただけたらと思います。
実際に窓口での相談で、中々その場で断りづらいこともあるかと思いますが、言い過ぎではなく“自分の人生がかかっている”と思って、即断即決を避け、しっかり持ち帰って考えるようにしましょう。
相談を始める前にあらかじめ「今回は持ち帰っての検討を考えていますので、そのための相談をさせてください」と断っておくのがいいです。
買い物と同じで、商品を勧められることはあっても、選ぶのは自分だということを忘れないようにしましょう。
それではここまで読んでいただきありがとうございました。
次回は同じ保険でも損害保険、『火災保険・地震保険』についてです。
前回の『生命保険って何?』はこちらから
コメント