今回はお金を借りる契約、『ローン』についてです。
住宅、車、医療に生活費などなど・・、高額なものからそうでないものまでローンを組むことができますが、もちろん何でもかんでもローンで支払うことはしないはずです。
その理由は、ローンについて詳しくなくても「何となく高くなるから」と分かるかと思います。
なのでそのローンの仕組みを始め、「種類、金利について、審査、もしも返済が間に合わなくなったらどうなるか」まで、いろいろと初心者向けに解説していきます。
もしかしたらローンについて、何となくマイナスなイメージを持っている方も多いと思いますが、「決してローンをしない方がいい」という考え一辺倒ではなく、“しっかりした準備の元行う未来投資”のようなものだと考えていただければと思います。
もし初めてローンをするなら、この記事が少しだけ参考になれば嬉しいです。
前回の『クレジットカード』についてはこちらから

この学びたいシリーズでは、実際に調べながら記事の内容を書いています。
左の吹き出しは、調べながらぼくが思った事をお色直しして載せています。
右の吹き出しは、テーマを学ぶにあたり必要な事をそのつどAIに聞いて、記事全体の流れに必要だと思った部分を書き出しています。
ローンって何?
質問です、今日は何について勉強するんですか?
そうですね、“契約”というくくりでやってきているので、他にもいろいろあるのですが、前回の「クレジットカード」からの流れで理解しやすいとすれば・・。
理解しやすいとすれば?
ズバリ、『ローン』についてです!
ぎんつばさんはローンを組まれたことはありますか?
なるほど『ローン』か!
実はローン組んだことはないんだよね。
・・そんな高額なもの買ったことないので・・。
それでは今後ローンを組むかもしれませんし、それこそ初心者として学んでいきましょう。
金利の仕組みや注意点など、最初に知っておいた方がいいことはたくさんあります。
そもそもローンって何?
まぁ何かしらローンを組んで買うこともあるだろうしね。
では「ローンとはそもそも何なのか教えてください」。
ローンとは英語のLoan(貸付)という意味の通り、「金融機関からお金を借りて、後から利息をつけて少しずつ返済していく仕組み」のことです。
早速の注意点として、「総支払額は、元の購入価格よりも多くなる」というものがあります。
まぁ要は「分割で購入する権利を買ってる」ってことだもんね。
その分の手数料って考えると、当たり前っちゃ当たり前よね。
ではローンの仕組みについて簡単に解説しましょう。
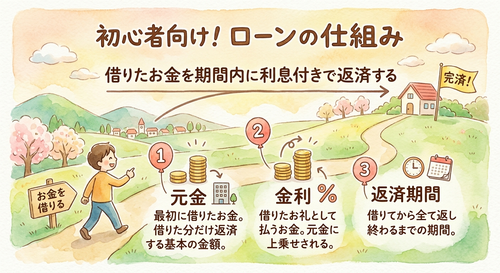
ローンには「元金、金利、期間」という3つの重要なポイントがあります。
- 元金:金融機関から借りた額
- 金利:返済する際にかかる分割返済の権利料
- 期間:文字通りどれくらいの日数で返すかという返済期間
3つとも単純なものですが、とても重要なものです。
まずは基本として、「借りたお金を期間内に利息付きで返済する」と覚えましょう。
【利息と金利について】
利息は増えた分の金額。
金利は利息がどれくらい増えるかという割合、と覚えておきましょう。
正直イメージとしては大差ないのですが、明確にしていたほうが記事の内容が頭に入りやすいです。
確かに単純だよね。
で、「借りたものをちゃんと返そう」っていうのも分かりやすい。
そうですね、しかしだからこそ“お金を借りている”という意識が薄れてしまうこともあります。
返済には計画が付きものですので、3つのポイントをしっかり忘れないようにしましょう。
ローンにはどんな種類があるの?
じゃあ次に、「ローンにはどんな種類があるのか」教えてください。
ローンには「目的別で使い道が限定されるローンと、使い道が自由なローン」の2種類があります。
それぞれで種類もいくつかあり、また金利も違うので、利用の際には細かく調べる必要がありますね。
あれか、「所得税」のときにもちょっと出てきたけど、“住宅ローンは控除対象”とか言ってたね。
例えば住宅ローンだったら、当然住宅の返済にしか使えないってことだよね。
『所得税』についてはこちらから
ではいろいろなローンがある中で、代表的なものをいくつか見ていきましょう。
■住宅ローン(家を買うためのローン)
- 用途:家の購入、改築など
- 金利:1%未満~2%ほど
- 特徴
住宅が対象なのでローンの中で最も高額で、期間も最長で組める。
住宅ローン控除で節税ができる。
■カーローン(車を買うためのローン)
- 用途:自動車やバイクの購入、車検代など
- 金利:1%~4%ほど
- 特徴
銀行やディーラーでローン契約ができるが、銀行の方が金利が低め。
返済期間は長くて10年ほど。
■教育ローン(学費のためのローン)
- 用途:学費、入学金、仕送り
- 金利:1%~3%ほど
- 特徴
国や銀行で契約ができるが、国が提供したものの方が金利が低め。
注意として奨学金とは別であり、教育ローンは子どもの親が借りるものである。
そのため一人暮らしの子どもに仕送りするためのローンもこれにあたる。
■消費者金融・カードローン(使い道が自由なローン)
- 用途:自由
- 金利:3%~18%ほど
- 特徴
専用カードなどで自由に借り入れができるローン。
審査が早く、必要になればそのつどすぐに借りられる。
ただし自由に使える分、金利が高く設定されている。
他にもブライダルや医療などローンに種類がありますが、共通するのは“使い道が自由であれば利息が高く、返済期間が長ければ、その分審査が厳しくなる”ということです。
審査についてはまた後で解説します。
ふむふむ、アニメとかで「ローンがまだ30年残ってる」とか聞くけど、それって住宅限定だったんだ・・、と今さらながらに思ったことを言ってみる。
利息についてですが、一概には言えませんが全体的に「民間の金融機関の方が金利が高い」傾向にあります。
また、車などはもし返せなくなった場合の“担保”として確保できるため、家や車のローンは金利が低めになっているんですね。
逆に自由に使えるローンは担保を確保できるかも分からないため、お金を貸す側の保険として金利が高くなっている仕組みです。
な~るほど!
無意識に借りる側として話を聞いてたけど、貸す側にもリスクはあるもんね。
だからこそ審査も必要になるわけだ。
金利の仕組みと注意点は?
しかしぎんつばさん、いくら金利を見て返済額を計算しようにも、返済期間中一定とは限らないんです。
えっ、・・金利に関して特に何も言ってないけどそうなの?
そうなんです。
なので少し金利に関して掘り下げて解説しておきますね。
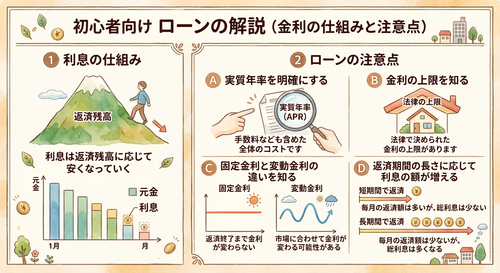
■金利の計算の仕組みについて
ローンで支払う利息は、基本「残りの借り入れ残高に応じて安くなっていきます」。
例えば“残り10万円”の時の利息と、“残り1万円”の時の利息では、1万円の方が利息が安く済むわけですね。
これは金利が残りの残高に対して計算されているからです。
例として年利10%で、10万円を30日間借りた場合
- 残高10万円の時
10万×0.1(金利10%)÷365日(年利なので1年間)×30日(借りる日数)=約822円 - 残高1万円の時
1万×0.1÷365日×30日=約82円
このように明確な差が出ます。
なので返せそうならば早めに返す方が、余計にお金を払わなくて済みます。
■金利に関しての注意点
【注意1】実質年率を明確にする
実質年率は簡単に言うと、「年利や金利、手数料や保証料など諸々を含めた年間の負担額」のことです。
例えば「どこで借りるかを比べ金利が安いところを選んでも、手数料などで他の金融機関の金利を上回ってしまえば、結局支払う額が高くなってしまう」ということが起こります。
金利だけではなく、実際にいくら払うのかを知ることが大切です。
【注意2】金利の上限を知る
金利○○%~○○%と幅が設定されている場合、もし初回でローンを組むならおおよそ上限額が設定されます。
なので事前の計算で金利は上限で算出されるものだと考えておきましょう。
【注意3】固定金利と変動金利の違いを知る
金利には2種類“固定金利”と“変動金利”があります。
- 固定金利:金利がずっと変わらないが、少し高めに設定されている
- 変動金利:初期設定は低めだが、景気によって上がったりもする
計算しやすく安定をとるなら固定金利。
初期費用を抑えるか、返済期間を短めにするなら変動金利。
あくまで参考ですが、自分に合った方を選びましょう。
【注意4】返済期間の長さ
返済期間の長さに応じて支払う利息の額は増えていきます。
例えば100万円を年利18%で、それぞれ3年間・5年間借りたとしましょう。
- 3年間の場合:100万円×0.18=18万円×3=54万円(利息)
- 5年間の場合:100万円×0.18=18万円×5=90万円(利息)
金利だけを見て単純に計算した数字ですが、2年間だけでも36万円の差があります。
クレジットカードの記事でも“リボ払い”が金利が高いと解説していましたが、「いつの間にか返済額が膨らんでいる」という状況を避けるため、借りる前の計算はしっかりしておきましょう。
実質年率っていうのは見落としちゃうかもね・・。
確かに金利が安くても、結局損をしてたんじゃ虚しいもんね。
なんか「数十円の差でわざわざ遠くのスーパーに買い物行く」みたいな感じ。
おおよそは事前の説明で判明しますが、それでもその前に知っておくにこしたことはありません。
借りる場合には、その金融機関のサイトやクチコミなどを見て、実際にかかるお金の額や、不意にかかるお金がないかなどを調べておきましょう。
金利は一日単位で発生するみたいだから、どんぶり勘定で借り入れる期間を延ばさないのも重要だね。
ローンを借りるときに審査があるって本当?
ぎんつばさん、次はローンを借りる際の“審査”について掘り下げてもいいですか?
もちろん!
ローンの種類について解説してた時、「返済期間が長くなれば審査も厳しくなる」とは解説してたよね。
その通りです、しかしそれだけではなく、「審査で重要になる要点と通りやすくなるポイント」も解説していきますね。
■審査される個人の要点は?
主に3つの要点に分けれられ、「この人物は期間内に返済できるかどうか」を審査されます。
- 収入・職業・勤続年数など(収入が安定しているか)
希望の借入額に対して、年収は十分にあるか。
正社員や公務員など、収入自体は安定しているか。
勤続年数が長ければ、すぐに収入が途絶える可能性が低い。 - 信用情報(過去の返済履歴や借入状況に問題がないか)
クレジットカードや過去のローンの返済は滞っていないか。
スマホの分割払いなどを滞納していないか。 - 他社のローンの残高(すでに借入があるかどうか)
他社で借りている場合、その返済状況はどうなっているか。
年収と比べて、返済額が多すぎないか。
このような感じです。
クレジットカードの記事でもありましたが、その個人の経済の安定が大切で、返済してもらえる可能性が低いと判断されれば、貸す側にとってもリスクとなるため審査に落ちてしまいます。
■審査に通りやすくするためには?
事前の準備でいくつか改善できることもあるため、以下のポイントを確認してみましょう。
- 使っていないクレカやカードローンの解約
クレカにキャッシング機能がついている場合、この人物は「いつでも借り入れができる状態」だとして、マイナスに見られてしまいます。
キャッシング枠を0円に減額しておくのも手です。 - 少額でも支払いの滞納をしない
スマホの分割払いや、クレカでの分割払いなど、例え少額でも返済が滞れば信用に傷がつき、情報として残ってしまいます。
ローンを組みたい場合は、少なくとも数ヵ月前からしっかり意識して遅れないように心掛けましょう。 - 借り入れる額を大きくし過ぎない
自分の収入に見合わない額の借り入れはマイナスになります。
あくまで「無理なく返せる額」を意識して金額を設定しましょう。 - 複数の金融機関への申し込みをしない
受験のように滑り止めとして複数の会社に申し込むと、「相当お金に困っている人物=返済が難しい人物」と認定されてしまいます。
どうしても複数の会社に申し込む場合は、期間を空けて、1社ずつ申し込むようにしましょう。 - フリーランスの場合は収入を証明できる書類を準備する
会社員などと比べ、フリーで働く人は収入が安定しないと見なされます。
確定申告などの自身の収入を証明できる書類を準備しておくと、しっかりプラスに働いてくれます。
【信用情報機関とは?】
個人のクレジットカードやローンなどの支払い状況、契約内容、滞納状況などの情報を集めて管理する機関のことです。
クレカやローンの審査では、この機関の情報を元に審査されます。
滞納期間が長く続き、返済能力に問題があるとされると、その情報が送信され“ブラックリスト”に名前が残ります。
なるほど、ここでクレジットカードの時のキャッシングとかが出てくるのか・・。
確かにあれも借金と同じだって言ってたもんね。
そうです、審査はあくまで“貸す側のリスクを抑えるため”に行うものなので、職業や雇用形態に関わらず、「返済能力があることを証明できれば、通る可能性は高くなります」。
住宅ローンを組むって、それだけでもスゴイことだったんだなぁ・・。
子どもの頃に見てたアニメだったけど、今になってようやく凄さが分かった気がするよ・・。
ローンを借りるときの流れは?
じゃあもし何か高いものを買うとして、「どうやってローンを組めばいいのか教えてほしい」な。
車やら家やら、・・まぁもしかしたらそのうち買うかもだし・・。
ではそんな将来に期待を寄せつつ、ローンを借りる時の「場所・手順・準備」について解説していきましょう。
これから初めてローンを組むという方も、これを見れば一通りの流れが分かるかと思います。
(今さりげなく刺されなかった・・?)
今までの金利やら審査やら、勉強したことを踏まえて読むと、また違うかもしれないね。
■ローンはどこで借りればいい?
ローンを借りる場所は、大きく4つに分けられます。
- 銀行・信用金庫
金利が低く、審査が厳しめなのが特徴。
ネット銀行の場合、窓口がないためネット上で完結できます。 - ディーラー・販売店
車や家などの、目的別の販売業者。
購入したときにそのままローンの手続きをすることができます。 - 消費者金融・信販会社
カードローンなど、審査が早くすぐにお金が必要な場合の手段。
ただし消費者金融などは金利が高いのが特徴です。 - 公的機関
自治体など、教育ローンなどを組みたい時の窓口。
比較的低金利や、条件によっては無利子の場合もあります。
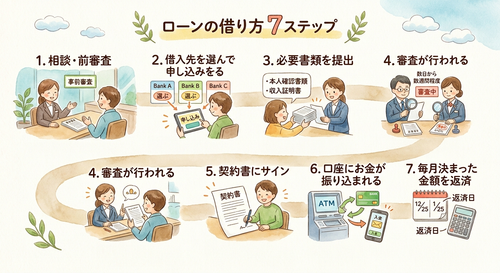
■ローン申し込みから借り入れまでの流れ
- 相談・前審査をする
- 借入先を選んで申し込みをする
- 必要書類を提出する
- 審査が行われる(数日から数週間程度)
- 審査が通ったら契約書にサインをする
- 指定の口座にお金が振り込まれる
- 毎月決められた金額を返済する
ざっくりですがこのような流れになります。
では少し具体的に解説していきましょう。
●事前の相談・前審査
申し込みの前に、希望の借入額や収入などを相談して、簡単な審査を行ってもらいます。
期間は長くても数日、早ければその日に結果が分かります。
●申し込み・書類の提出
まずは申し込みの時点で、免許証やマイナンバーカードなどの必要書類の提示します。
※何が必要かに関しては、この後まとめて解説します。
●審査・在籍確認
提出された書類を元に、人物に返済能力があるかどうかを審査されます。
またこの時に、在籍(勤務先)状況も一緒に確認される場合があります。
審査は金融機関などでない限り、早くて数日、長ければ数週間かかる場合もあります。
●契約
審査に通ったら、金利・返済期間など、こちらが希望した内容の最終確認が行われ、その内容に問題がなければ契約完了となります。
●口座への振り込み・毎月の返済
指定した口座にお金が振り込まれます。
住宅ローンやカーローンの場合、自身の口座ではなく、購入した販売会社に直接振り込まれる場合もあります。
その後、毎月決められたお金を返済していく、という流れになります。
■事前に準備するもの
- 本人確認証
運転免許証、マイナンバーカード、パスポートなど、本人確認ができるもの。 - 収入証明書
会社員なら源泉徴収票や、フリーランスなら確定申告書など、自身の収入を証明できるものが必要です。 - 目的別ローンの場合、その資金が何に使われるか分かるもの
例えばカーローンの場合、車の見積書。
教育ローンの場合、入学費や授業料の納付書。
このように何に使われるかがハッキリ証明できるものが必要になります。
これらが一連の流れ・必要になるものです。
申し込み前の審査に関しては、省略されるケースもありますが、初めてローンを組むという方はやっておいた方が無難でオススメです。
ふむふむ、クレジットカードの時と似てるね。
必要書類やら流れやら見ると、契約ってことに関してはそんな特別な手順はない感じかな。
そうですね、事前の相談なども、「いかに契約自体をスムーズに行うか」というためのものなので、複雑なものではないと思います。
ただしそうは言ってもお金が関わってくることは間違いないので、あくまで慎重に、もし分からないことがあればその場ですぐに質問・相談をして、申し込み途中でも、考えが変わったらしっかり取り下げる勇気を持ちましょう。
自由に使うためのお金を借りる時は特にそうだよね。
流れで契約しちゃって、お金を借りることに慣れるのが一番ヤバイんだから。
ローンを返せなくなったらどうなるの?
ではローンについて、簡単にではありますが一通り解説が終わりました。
他に何か聞いておきたいことはありますか?
あれは聞いておきたい!
「もしローンの返済が間に合わなくなったら」。
滞納金とか発生するんだろうけど、他にもリスクや、万が一にどうすればいいのかも教えてほしいな。
分かりました、ではもしも「ローンが返せなくなった場合のリスクと、その対処法」を解説していきましょう。
最初に言っておきますが、もしそうなってしまった場合に一番危険なのは「そのまま放置してしまうこと」です。
返済が間に合わない、もしくは厳しいと思った段階で、早めに行動するように心がけましょう。
ではもしも返済が滞り、お金を返せなくなってしまった場合のリスク、その対処法を解説していきましょう。
■もしも返済が間に合わなくなってしまったら?
いきなり資産の差し押さえということはありませんが、段階(滞納日数)に応じてペナルティが発生してしまいます。
- 遅延発生直後
メールやハガキで遅延と遅延損害金の発生の知らせが届きます。
通常の返済額より多くなりますが、すぐに対処すれば問題にはなりません。 - 1ヵ月~2ヵ月
メールや電話などによる具体的な催促が届きます。
もちろん遅延金は発生しますが、この段階でもまだすぐに対処できれば問題にならないケースが多いです。 - 2ヵ月~3ヵ月
催促も続きますが、この時点で信用情報へ遅延の登録がなされます。
いわゆる“ブラックリスト”というもので、その記録が残り、今後数年はクレジットカードの作成、ローンの借り入れができない状態になります。 - 3ヵ月以上
残金の一括返金を求められ、これにも応じられないと法的処置がなされます。
裁判所の通じて、財産の差し押さえが発生し、強制的に返金させられる形になります。
■返済が間に合わなくなりそうな時の対処法
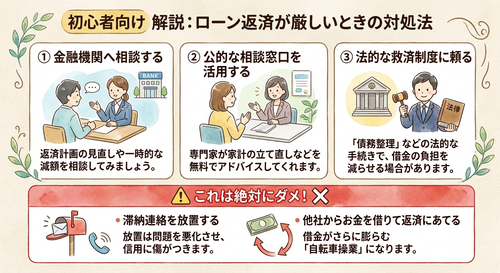
まず最もやってはいけないことが2つ、それは「滞納連絡の放置と他社からお金を借りて返済にあてること」です。
どちらもすぐに首が回らなくなってしまいますので、恥ずかしいと思わずに行動しましょう。
- 金融機関への相談
返済が間に合わないと分かった(もしくはそうなりそうな)時点で、すぐに借りた金融機関へ相談に行きましょう。
返済プランの見直しや、一時的な減額、金利の低いローンへの乗り換えなどに対応してくれるケースが多いです。 - 公的な相談窓口を活用する
金融機関への相談が難しい場合、公的な相談窓口への連絡をしましょう。
消費者センターへの相談はこちらから - 法的な救済制度に頼る
自力での返済が難しい場合、弁護士や司法書士に頼り法的な手続きをしてもらいます。
任意整理や個人再生、自己破産など、それぞれのケースに合わせて対処することになります。
特に個人の場合、法的な救済に頼るまでになってしまうと、その後の生活そのものが成り立たなくなってしまう可能性が高いです。
「借りることは返すまでがセット」だということを忘れず、しっかりした借り入れ・返済プランを立ててからローンを組みましょう。
たまに会社が倒産してそのまま自己破産、って流れをニュースで見るけど、ホントのホントに最終手段なんだよね・・。
滞納のリスクを知ると、やっぱり「お金を借りるのって怖い」て思うよ。
確かにそうですが、決してローンを組むのはマイナスなことばかりではありません。
未来のための投資、生活のための環境作り、自立のための軍資金など、さまざま場面で活用できます。
もちろん計画性があっての話ですが、闇雲にお金を借りるのではない限り、そうそう危ない橋を渡ることもありませんよ。
確かにそれもそうなんだよね。
結局使う人次第って言ったらそれまでだけど、悪いのはお金を借りるっていう“印象”だけで、大事なのは「マイナスをプラスに変える具体的な力があるかどうか」だからね。
ローンを上手に利用して、しっかり自分の生活に活かせるようになれればいいな!
まとめ
記事でも言ってましたが、管理人はローンを組んだことがなかったので、どうしても“お金を借りる”という行為にマイナスなイメージしかありませんでした。
しかしローンについて簡単にでも勉強していくにつれ、しっかりと知識を身につけ準備をすれば、自分の生活や環境にとって大きくプラスになる、・・・かもしれないと思いました。
まぁ運用の仕方次第ですよね・・。
もちろんリスクもありますが、お金が必要になる状況が多いのも事実です。
必要になったらローンを上手く活用して、お金と上手な付き合い方をしたいですね。
それではここまで読んでいただきありがとうございました!
次回は『携帯電話・インターネット契約』についてです。
前回の『クレジットカード』についてはこちらから
コメント