今は世の中当たり前のように“投資”をしている人が大勢います。
インフレについていけず、どうしてもお金が不足しがちになり得る現代、「NISA」という非課税での投資が生まれ、初心者にも簡単に投資での資金確保ができるようになりました。
今回の記事では、まだ「NISA」を始めていない方のための、「NISAの基礎知識、投資枠について、NISAの始め方、デメリットと注意点」などを、初心者向けに解説してみました。
「投資って難しそう」
「お金が減っちゃうんじゃないの?」
「そもそも株とか分かんない」
そんな方のための内容になっています。
記事を読んで、「自分でお金を運用してみたい」と思っていただけたら幸いです。
前回の『銀行預金と金利』についてはこちらから

この学びたいシリーズでは、実際に調べながら記事の内容を書いています。
左の吹き出しは、調べながらぼくが思った事をお色直しして載せています。
右の吹き出しは、テーマを学ぶにあたり必要な事をそのつどAIに聞いて、記事全体の流れに必要だと思った部分を書き出しています。
NISAって何?

前回の流れで、今回は“攻めの資金繰り”についてです。
何を言ってるか分からない人は、ぜひ前回の『銀行預金と金利』についての記事を読んでみてね!

おはようございますぎんつばさん!
今回は『NISA』についての勉強ですが、実際ぎんつばさんはNISAをやられていますか?
実はやったことないんだよね・・。
人にオススメされたことはあるんだけど、何だかんだしり込みしてる感じかな。
難しそうだし・・。
確かに難しそうというイメージは分かります。
実際そう思われている方も多いと思いますが、基本的な仕組みが分かれば、意外とすんなり理解できると思いますよ。
ホントにぃ?
まぁ今回の内容にもよるけど、お金が増やせるならやるに越したことはないよね。
ただし、今回は聞きなれない用語も多く出てくると思いますので、細かく用語の解説も加えていこうと思います。
しっかりついてきてくださいね!
マジで?
ヤバイじゃんそれは・・(苦手意識)。
そもそもNISAって何?
じゃあ質問です!
「NISAって何ですか?」
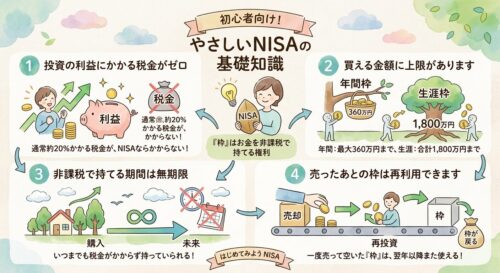
NISA(にーさ)とはひと言で言うと、「投資で得た利益にかかる税金(約20%)をなくしてくれる仕組み」のことです。
正式名称は「小額投資非課税制度(しょうがくとうしひかぜいせいど)」と呼びます。
えっ、NISAって会社の名前じゃなかったんか!
てっきりそういう投資ができる金融機関みたいなもんかと思ってた・・。
そんな勘違いをされている方も多いかもしれません。
なのでまずは、NISAの基礎から解説していきましょう。
- 特徴
通常、銀行の利息や、投資の利益には税金が約20%(正確には20.315%)かかります。
NISAを使うとこの税金がゼロ(非課税)にすることができるんです。 - この制度ができたわけ
前回勉強した通り、銀行預金だけではお金の価値が下がり、インフレについていけなくなってしまいます。
なので投資で資金を蓄えて、将来に備えられるようにと、国が用意した非課税制度がNISAです。
なるほど・・、じゃあ変な話“国が推奨してる”感じなんだね。
にしたって“投資”って聞くと敷居が高いイメージあるなぁ・・。
そのお気持ちはすごく分かります!
今回の勉強で、その苦手意識を減らし、資金を増やしていけるように知識を身につけましょう。
旧NISAと新NISAって何が変わったの?
NISAの基礎知識についてもう少し掘り下げてみましょう。
ぎんつばさんは2024年から、NISAが新しくなったのはご存じですか?
いやまったく。
そのころはまだ皆NISAやってるイメージもなかったしね。
実は2024年から制度が一新され、簡単に言うと「運用するお金の規模が増え、所持したお金を非課税で持てる期間が無期限になり、初心者の方でも利用しやすくなった」という感じです。
あっ、すみません全く簡単じゃないです。
文章だけでは分かりにくいので、まずは表で書いてみましょう。
■旧NISAと新NISAの変化比較
| 変更点 | 旧NISA(~2023年) | 新NISA(2024年~) |
| 買える上限金額 | 年間120万円(生涯で800万円まで) | 年間360万円(生涯で1,200万円まで) |
| 非課税で持てる期間 | 最長20年まで | 無期限 |
| 売った枠の再利用 | 戻らない | 再利用できる |
“枠”という言葉に聞き馴染みがないと思いますが、これは「お金を非課税で持てる権利」だと思ってください。
■旧NISAの“枠”の使いにくさ
旧NISAの場合、例えば年間で120万円を非課税で所持していたとします。
このうち100万円分を売却した場合、その年の中で使えるのは20万円分のみになり、年が変わるまで20万円分でしか投資ができません。
さらに、100万円分売った時点で、生涯で買える額も800万円から700万円に減り、それが元に戻ることはありません。
つまり、お金を非課税で持てる権利(限度枠)を切り崩して使っていくしかなかったんですね。
■新NISAの“枠”の使いやすさ
新NISAになり、上で説明した非課税で持てる権利の枠が復活するようになりました。
さらに年間・生涯での限度額も上がり、例えば1年間の中で枠に所持していた200万円分を売ったとしても、残り160万円分しか使えない、とはならず、また360万円分まで所持できるようになるんです。
これによに、もし急な用でお金が必要になったとしても、好きなタイミングで投資のお金を得られるので、また同じようにお金を増やし始めることができるんです。
へぇ~、イメージだけだけど、使いやすくなったってのは分かった!
何にも知らないで始めるには怖いけど、こうやってちょっとずつ分かってくるとだいぶ違うね。
そうですね。
聞き慣れない言葉もあると思いますが、決して「初心者お断り!」のようなものではなく、むしろ初心者の方にこそ、今とても始めやすい投資システムだと思います。
NISAでどんなものに投資できるの?
でも“投資”って結局何を買えばいいの?
株?
ぼくも含めてだけど、結局「何を買うのか?」って一番初心者が悩むし、怖いポイントだと思うんだよね。
まさに初心者に関わらず、投資をする人全体に言える重要ポイントですね!
新NISA、ここからは統一してNISAと呼びますが、先述した“枠”が2種類あります。
それが「つみたて投資枠と成長投資枠」です。
それぞれ投資の仕方に違いがあるのですが、この2つを解説しながら、「初心者の人は何を買うべきか?」についてもお話していきましょう。
初心者向けの投資の仕方があるなら、初心者としてはぜひ参考にしたいな!
できればあんまりややこしいことしなくても、お金が増やせる都合がいいのがあれば嬉しいな!(初心者感)
そんな都合がいいものがあるのかどうか、2つの投資枠について見ていきましょう。
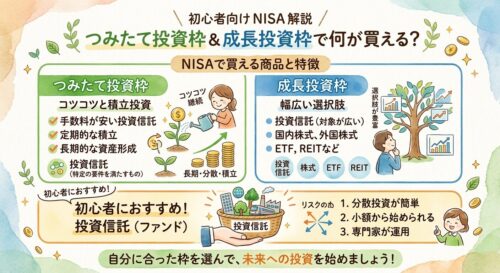
■つみたて投資枠(投資信託など)
- 投資の仕方:毎月一定額(1,000円~)をコツコツ長期間積み上げていく
- 買える商品
国が認めた安全性が高い投資信託など、初心者でも比較的安全に運用できる。 - 年間投資上限額:120万円まで
【投資信託とは?】
投資信託(ファンド)とは、株の運用会社が選別した、世界中の企業の株を少量ずつ集めたもの。
この株の詰め合わせを一つ買うだけで、世界中の企業に少しずつ投資した状況を作れる。
NISAでは、世界中の企業に投資する“eMAXIS Slim 全世界株式(オール・カントリー)、通称オルカンや、アメリカのトップ企業のみに集中して投資する“eMAXIS Slim 米国株式、通称S&P500などが人気である。
■成長投資枠(株式・ETFなど)
- 投資の仕方:毎月の積み立てに加え、任意のタイミングで一括購入もできる
- 買える商品
投資信託だけでなく、個別株式やETFにも投資できる。 - 年間投資上限額:240万円まで
■株の知識がない場合
「株の知識なんて全くない」
そんな方でも投資信託なら大丈夫です。
運用会社が私たちの代わりに、成長性のある会社(利益が出る会社)を見繕ってくれるので、その会社について何も知らなくても全く問題ありません。
さすがに成長投資枠で、個別に株の売買をする場合、いつ売るのか、どの株を売るのかを自分で判断しなければならないため、多少なりとも知識がないとできませんが、“株が分からないからこそ投資信託”のみを買うのであれば、株についての知識は必要ありません。
【ETFとは?】
専門用語で上場投資信託(じょうじょうとうししんたく)と呼び、株式市場でリアルタイムで売り買いできる投資信託のこと。
通常の投資信託は1日に1回、その日の価格が決まるが、ETFは株式市場で1秒ごとに価格が変動する。
リアルタイムで株の売り買いができるが、自分で価格を見続ける必要があるため、初心者にはハードルが高い。
【株式市場】
市場と名の付く通り、株を売る人、買う人が集まる取引場のこと。
日本で一番有名なのが、東京証券取引所(東証)である。
ネットで楽天証券などから株を買う場合、その証券会社を経由して株式市場で株を買えるようになります。
おおぅ・・、いろいろ難しい単語が出てきたけど、初心者はとりあえず投資信託でコツコツやってくのがいいのかな。
初心者の方や、投資自体に慣れていない方はそれで充分です!
ただし、旧NISAと新NISAの違いについて説明した、“新NISAの投資上限額”とは、つみたて枠と成長枠を合わせたものになります。
もし投資に慣れて、「もっとしっかり資金繰りしたい」と思ったら、成長枠投資にもチャレンジする流れで良いかと思います。
まぁよく分からないのにいきなり大金出すのもね。
投資っていうものに慣れてからじゃないと、初心者向けでも怖いものは怖いです。
NISAを始めるにはどうすればいいの?
でも、ここまでいろいろ教えてもらって、何だかんだやってみたい欲が出てきたよ!
ということで、「NISAを始めるとなった場合、何をどうすればいいのでしょうか?」
難しい書類などは一切必要ありません。
NISAを始めたいとなったら、「スマホ、銀行口座、本人確認書類」の3つがあれば、NISAの口座開設から投資まで全てできてしまいます。
ここではあくまで“初心者向け”として、これからNISAを始める方に向けての解説をしていきます。
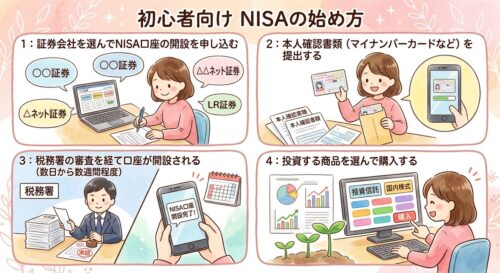
■NISAの口座(証券口座)の開設から、投資までの流れ
まずは大まか流れを見ていきましょう。
- 証券会社を選んでNISA口座の開設を申し込む
- 本人確認書類(マイナンバーカードなど)を提出する
- 税務署の審査を経て口座が開設される(数日から数週間程度)
- 投資する商品を選んで購入する
では次から細かく説明していきましょう。
■証券口座の開設が必要(オススメの証券会社2選)
NISAを始めるには、NISA専用の口座を開設しなければなりません。
この口座に入っているお金が非課税になるということです。
口座の開設は、普通の口座と同様街の銀行などでも開設できますが、取り扱っている株の種類や、手数料の違いなどがあります。
この記事内でも初心者向けにオススメしていた、投資信託の“オルカン”や“S&P500”など買いたいものが売っていない場合もあるのです。
そこでオススメしたい証券会社が「ネット証券」です。
今人気のネット証券2社をご紹介します。
- SBI証券:日本での利用者が1番多く、クレカ積み立てでのポイント還元が人気
- 楽天証券:画面が視覚的に見やすく、楽天ポイントも貯まる
どちらも手数料や買える商品はほぼ同じです。
SBI証券の方は、クレカ積み立てで使えるのが三井住友カードなので、使っているならオススメです。
楽天での買い物をよくするなら、ポイント関係で楽天証券がオススメです。
■口座開設の申し込み
- 口座開設の申し込み
証券会社を選んだら、会社の公式サイトやアプリからNISAの口座開設を申し込みましょう。 - 本人認証をする
基本的には説明される手順通りに進めていき、そのその過程で、マイナンバーカードや自分の顔をスマホで撮影して、本人確認の手続きをします。 - 国の審査を待つ
税務署の審査があるので、実際に口座が使えるようになるまで数日から数週間かかります。
■積み立ての設定をする
無事に審査が通り口座が開設できたら、いよいよ買い付けです。
- 買う商品を決める
初心者には投資信託がオススメです。
上記した“オルカン”や“S&P500”など、つみたて投資枠の中から選びましょう。
(もちろんやってみたい人は、成長投資枠でもOK) - 投資する金額の設定
買う商品を選んだらお金の設定です。
毎月いくら払うかを決めるわけですが、最初は無理なく1,000円~1万円ほどがいいかと思います(ここもご自身の収入などから自由に決めてください)。 - 投資金の引き落としの設定
金額を決めたらそのお金の引き落とし方法の設定です。
銀行の口座やクレカ決済など、自分で使いやすい方法でOKです。
これで毎月お金が引き落とされ、自動で商品が買い付けされます。
ここまでくれば後は放置してOKです。
■資金(運用状況)の確認
自分が開設した証券会社のアプリなどからログインします。
表示されたページの一番目立つ場所に現在の運用状況が表示されます。
- 買付金額:今までに投資してきたお金の額
- 評価額:今所持している商品を売った場合いくらになるかという売却額
- 評価損益:今資金がどれくらい増えた・減ったかの+−額。
ポイントは、確認するのは1ヵ月に1度程度にしておくと、精神的に楽です。
というのも、株価は毎日変動するので、日によってはマイナスになり不安を煽られることもあるんですが、それでも安全性の高い投資信託などは、長い目で見ればプラスになる可能性が非常に高いです。
じっくり数年から数十年かけて増やしていくつもりで、変な話、投資したことを忘れるくらいで大丈夫です。
思ったより簡単だった!
これなら始めようと思えばすぐに始められるね。
まずは無理なく少額から始めて、投資の流れや、値動き(株の値段の上がり下がり)に慣れることが大事です。
また解説でも言ってましたが、毎日資金を確認するのではなく、ふと思い出した時に確認するくらいが、1番ストレスなく続けられると思いますよ。
資金を増やすのは大事だけど、それに躍起になり過ぎるのも健康に悪いよね。
投資ってもっとギャンブル的なものかと思ってたけど、ちょっとした育成アプリみたいな感じなんだな。
NISAにデメリットや注意点はあるの?
じゃあ一応これが最後の質問になるかな。
始め方が簡単で、基本放置で良いとしても、「NISAをやる上でのデメリットや注意点はありますか?」
デメリット・注意点としては大きく2つあります。
1つは専門的なことですが、合わせて解説していきましょう。
では簡単にではりありますが、気をつけておくべきことを2つほど紹介します。
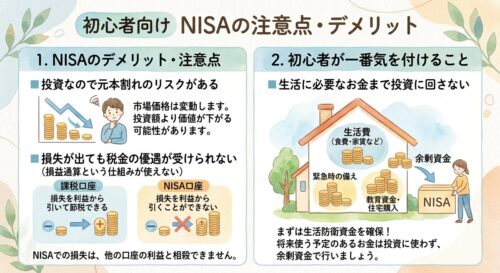
■投資なので元本割れのリスクがある
前回学んだ「銀行預金」とは違い、“絶対にお金が増えるという保証はありません”。
株式市場が暴落した場合など、一時的に投資した金額を下回ってしまう(元本割れ)ことがあります。
対策としては、10年以上の長い期間持つことで、損をするリスクは大幅に下がるといわれています。
途中で下がったとしても、焦らず長い目で見て、じっくりお金を増やしていきましょう。
■損失が出ても税金の優遇が受けられない
少し専門的な話ですが、通常の投資で損をした場合、別の投資で出た利益と相殺して税金を減らす“損益通算”という仕組みが使えます。
しかしNISAの場合、そもそも非課税なので、税金を安くするための相殺ができません。
少し難しい話ですが、もし他の投資をしていればの話なので、NISAのみで運用しているなら、この仕組みについては気にしなくてもOKです。
ふんふん、元本割れは怖いけど、一気に儲けようとか考えず、最初から長い目で見てじっくりやっていけば、そこまで心配することもなさそうかな。
2つ目のは、今はやるにしてもNISAだけなんで気にしません。(よく分かってない)
上の2つは、あくまで投資を続けていく上でのデメリット・注意点です。
投資に慣れていない初心者の方が一番してはいけないのは、「生活に影響が出るレベルのお金を投資してしまうこと」です。
いくら資金を増やそうとしても、そもそも生活できなくなってしまったら意味がありません。
原則として、「もし失っても生活に影響が出ない額」から始めましょう。
あれだ・・、ソシャゲの課金に似てるわコレ・・。
廃課金ならぬ、廃投資をしないようにしないとね。
せっかく知識を身につけたし、NISAで少しずつお金を増やしてみようかな!
まとめ
今は当たり前のように皆さん投資されててスゴイですよね。
ちょっと前までなら考えられなかったと思います。
投資っていうと、どうしても流通とか金融とかに詳しい人がやるイメージでしたから・・。
それほどNISAの影響は大きいものだったってことでしょうし、裏を返せばそれだけ“始めやすい”ということでもあります。
闇雲にお金をつぎ込むのはもちろん良くないですが、もし少しでも将来を豊かなものにしたいとおもうのであれば、少しずつお金を育てていけるNISAというシステムは、初心者にはピッタリなのかなと。
今回の記事が、少しでも皆様のお役に立てることを願っております。
・・と、それっぽく締めましたが、管理人も初心者なので、立場はおなじです。
ぜひ一緒に挑戦していただけたら嬉しいです。
それではここまで読んでいただきありがとうございました!
次回は、年金に関連する大事な投資手段『iDeCo』についてです。
前回の『銀行預金と金利』についてはこちらから
コメント