便利な便利なクレジットカード。
毎日お得なクレジットカード。
買い物旅行にネット決済、ポイント貯まるクレジットカード。
「どうやって作るの?」
「どんな種類があるの?」
「危なくないの?」
そんなあなたに読んでほしい。
クレカに関する初心者情報。
準備は万端身につく判断、これなら生活いざ満帆!
※この記事ではクレジットカードの「基礎知識、お金の動き、メリット、注意点、選び方」などを解説しています。
日本では成人の約8割が持ってるらしいです。
これから作ろうか迷っている方は、ぜひ読んでみてくださいね!
前回の『賃貸契約』はこちらから

この学びたいシリーズでは、実際に調べながら記事の内容を書いています。
左の吹き出しは、調べながらぼくが思った事をお色直しして載せています。
右の吹き出しは、テーマを学ぶにあたり必要な事をそのつどAIに聞いて、記事全体の流れに必要だと思った部分を書き出しています。
クレジットカードって何?
う~ん・・。
おや、ぎんつばさんどうかされましたか?
いや大したことじゃないんだけど、この前買い物行った時に思ってさ、最近どこもキャッシュレスが主流になってきてるじゃない?
正直買い物は現金でする方がなんか好きでさ、便利なのは分かるけど、逆にちょっと不便かなぁ・・って。
なるほど、では『クレジットカード』について勉強しましょう!
えっ、何で・・?
前回の「賃貸契約」と同じ、“契約”だからです。
丁度いいですし、なぜキャッシュレスが便利なのかにも少し詳しくなれますよ!
そもそもクレジットカードって何?
強引ですが始まってしまいました。
じゃあまずは「クレジットカードとは何ですか?」という当たり前のことから聞かせてください。
簡単に言うと、「買い物の代金を後払いで支払うための、“信用”を意味するカード」です。
credit(クレジット)とはそのまま信用という意味で、信用がなければこのカードは使えません。
発行に簡単な審査があるもんね。
審査で「この人は後払いをさせても大丈夫か」判断してるってことだね。
ではカードの概要を簡単に説明したところで、お金がどのように動くのかも簡単にまとめましょう。
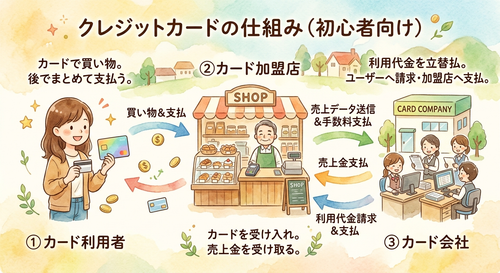
■クレジットカードのお金の動き
まず、クレジットカードで買い物をするにあたり、「買い物客(カード利用者)、店(カードの加盟店)、カード会社」とい3つのグループが出てきます。
- 買い物客:クレジットカードを使い、商品を後払いで買う。
メリット:現金を持ち歩かなくて済む。 - 加盟店:買い物客の代わりにカード会社から料金を支払ってもらう。
メリット:現金の回収のリスクが減り、キャッシュレスにより客層の幅が広がる。 - カード会社:一時的に買い物客の代わりに料金を支払い、後でまとめて回収する。
カード利用者や加盟店からの手数料により事業を成り立たせている。
このような感じです。
■クレジットカードを発行するには?
簡単にですがまとめてみましょう。
- 申し込み
Webやアプリ、店頭などから申し込みをします。
本人確認証(免許証やマイナンバーカードなど)と引き落とし用の銀行口座の情報が必要です。 - 審査
申し込み後、支払い能力など「この人には信用があるか」の審査があります。 - カードの発行
審査に通ったら、Webで申し込みの場合約1~2週間、店頭では早ければ即日、書類での申し込みは長くて1ヵ月ほど、それぞれ期間に差はありますが、簡易書留などで届きます。 - カードを受け取ったら
カードの署名欄に名前を書き、アプリなどに登録してサービスを利用できるようにしておきましょう。
名前の記入がないと、補償対象外になることもありますので注意です。
特にこだわりがなければ、今ならWebで申し込むのが楽かな。
場所によっては店頭とかで入会特典とかあるけど。
そうですね、よほど急ぎでなければWebでの申し込みが一般的だと思います。
またカード会社によって特典の違いもあるので、それは後で解説していきますね。
クレジットカードの支払い方法にはどんな種類があるの?
では次に「カードの支払い方」について解説していきましょう。
いろいろ種類がありますが、注意点もありますので、一緒に覚えていただければと思います。
あ~それは大事だね!
便利なのもあるけど、ちゃんと知っとかないと後が怖いのも多いからね。
今回は買い物の仕方や金額に合わせて使われる、基本的な4つの支払い方について解説していきますね。
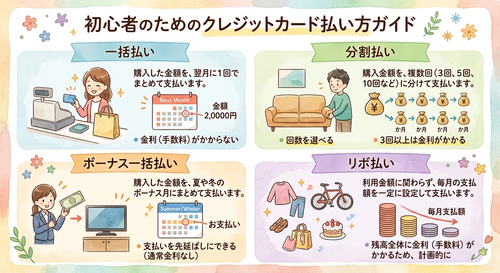
■お金の支払い方4選
- 一括払い(基本中の基本)
基本はこれです。
不要な手数料もかからないので、日用品などの買い物に利用しましょう。
翌月にまとめて口座から引き落とされます。 - 分割払い(回数を決めて払う)
一括で払うのが難しい高額な買い物は、分割で支払うことになります。
2回払いまでは手数料がかかりませんが、対応していない店舗もあるので注意です。
他に「3回、6回、9回…」と分割を決めて支払うのですが、3回以上からは基本手数料がかかるので、あらかじめ金額計算しておく方が無難です。 - ボーナス一括払い
夏や冬のボーナスで一括払いする方法です。
期間限定ではありますが、支払い時期をずらせるほか、手数料もかかりません。 - リボ払い(毎月一定額を払う仕組みと落とし穴)
リボルビング払いといって、最初に毎月の返済額を設定し、高額な買い物をしても毎月その料金を支払うことで済みます。
ただし手数料が高く、返済期間が長期になればなるほど額が膨らみ、「結局大損した」というケースも珍しくはないので、もしリボ払いをしても、お金に余裕ができたら残りを一括で返してしまった方がお得になります。
リボ払い設定の注意!!
カード会社によっては、初期設定がリボ払いなっている場合や、初回特典などでリボ払いを勧められる場合もありますが、カード利用者にとっては特に利点はありません。
それどころか上記もしたように、いつのまにか返済額が増え過ぎて損をする可能性もありますので、カードの発行時に初期設定をしっかり確認しておきましょう。
■キャッシング(お金を借りる仕組みと注意点)
クレジットカードには“キャッシング”という機能があり、簡単にいうと「お金をカード会社から借りる」機能です。
急な出費でお金が必要な時などに利用できますが、金利が高いというデメリットがあります。
年利で約18%前後に設定されているところが多く、返済が1日遅れるごとに増えていくので、もしキャッシングをしたらなるべく早めに返済を意識しましょう。
例として年利18%で10万円を借りた場合
- 10万円×0.18=18000円÷365日=約49.3円
- 1日ごとに増える返済額:49.3円
- 10日後:493円
- 30日後:1,479円
このようになります。
この程度なら何とかなりそうですが、キャッシングとは借金だということを肝に銘じておきましょう。
これだよ!リボ払い!
知り合いにリボ払いして返済苦しくなってた奴がいて、めちゃくちゃ怖いイメージしかなかったもんなぁ・・。
キャッシングも含めてですが、最初に手数料や金利をしっかり計算に入れてから利用しなければなりません。
何も考えずに手を出してしまうと、おおよそ碌なことにはなりません。
返済してるのに返済が終わらないって地獄みたいなもんだもんねぇ・・。
よっぽどじゃない限りは利用したくないよね。
リボ払いもそうどけど、キャッシングは特にね。
クレジットカードのポイントや特典って何?
気が重くなってきたから楽しい・・とは言わないけど、明るい情報がほしいな。
最初に言ってた「クレジットカードの特典」について教えてくれない?
もちろんです!
「ポイント還元や各種特典がクレジットカードを利用する上での一番の魅力」と言っても過言ではありません。
現金払いでは得られないお得なサービスを紹介していきましょう。
カード会社をこれから選ぶ人に参考になるといいね!
一枚持っているだけでもいろいろ便利なものもあるから、その解説もあるといいな!
ではクレジットカードの魅力、ポイント還元と各種特典・付帯保険について解説していきましょう。
【魅力1】ポイント還元
これが分かりやすく一番のメリットです。
還元率により、カードで買い物をすればするほどポイントが貯まっていきます。
- 還元率0.5%:買い物200円につき1ポイント
- 還元率1%:買い物100円につき1ポイント
- 1ポイント=1円
- カードにより、特定の店やキャンペーンで還元率がアップすることもある
貯まったポイントは、キャッシュバックやマイル変換に利用できます。
また、現在はおおよそのカード会社が還元率1%です。
【魅力2】各種特典
店舗により商品の割引が適用されたり、サブスクなどの料金支払いでポイントが多く貰えたりします。
少し地味なイメージですが、よく利用する店やサービスに合ったカードを選べば、継続的にお得に生活できてしまうんです。
【魅力3】付帯保険
カードによって保険が付帯しているものがあります。
- 旅行傷害保険:旅行中の怪我や病気をカバーしてくれる
- ショッピング保険:購入した商品の破損・盗難をカバーしてくれる
上の2つは一例ですが、保険には“自動付帯”と“利用付帯”があり、自動付帯はカードを所持しているだけで適用されるもの。
利用付帯はそのカードを使い料金を支払った場合に適用されるもの、という違いがあります。
カードを使って買い物してると、いつの間にかポイントが結構貯まってたりしてちょっとお得気分を味わえるんだよね。
いや実際お得なんだけどさ。
他にも優遇サービスとして、ゴールドカード以上を所持していると、空港のラウンジやホテルなどでお得なサービスが受けられたりします。
ゴールドは前は条件が厳しいものでしたが、今ではだいぶ緩和されています。
ぎんつばさんも所持を検討されてはどうですか?
えっ!?
・・そ、そうねぇ・・、・・まぁでもほら・・、・・特に困ってないから・・。
名前もぎんつばだから・・。
きんつばは和菓子になっちゃうから・・。
クレジットカードを使うときの注意点は?
クレジットカードの良さも教えてもらったところで、「クレジットカードの所持、利用に関しての注意点」を教えてほしいな。
リボ払いとか、お金の使い方にはちょっと触れたけど、他にもあるだろうからまとめてもらいたい。
そうですね、クレジットカードを安全に利用し続けるために、いくつか「知っておくべきこと」をまとめてみましょう。
当たり前のことから、もしもの時にどうすればいいかなど、しっかり覚えておきましょう。
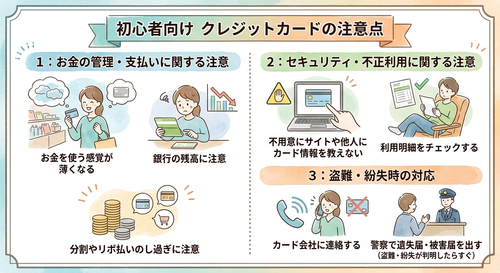
【注意1】お金の管理・支払いができなくなるリスク
- 現金とは違い手元のお金が減らないため、「お金を使っている感覚が薄れてしまう」というリスクがあります。
特に考えずにあれこれ買い物をしていると、請求時にビックリすることになるので、こまめに利用明細を確認し、必要であればアプリで利用通知が届くようにしておきましょう。 - 引き落とし用の口座に残金がないと、残高不足で“遅延損害金”が発生してしまいます。
また、カード発行の時にもあった審査での信用が失われていきます。
カードでの買い物が多かった月などは、口座の残金を確認しておきましょう。 - 分割払いやリボ払いは便利ですが、“利息”という形で支払うお金が増えています。
利用のし過ぎには注意です。
【注意2】セキュリティ・不正利用に関するリスク
カードの情報が盗まれ、不正利用されるケースが増えています。
不審なサイトなどにカード情報などを入力しないようにしましょう。
- 信用できるウェブサイト以外で、カード情報を入力しない
- カード番号や暗証番号を人に教えない
- 利用明細を小まめに確認して、身に覚えのない請求がないかチェックする
- 不正利用を発見した場合、すぐにカード会社に連絡する
カードの発行時に、最初に名前を記入しておかないと、カード会社での補償が受けられないことがあります。
カードを使い始める前から、しっかり準備しておきましょう。
【注意3】クレジットカードの盗難・紛失時の対応
もしもカードを盗まれたり、失くしてしまった場合は、すぐにカード会社と警察へ連絡をしましょう。
- カード会社:緊急窓口でカードの利用停止をしてもらう
- 警察:遺失届、もしくは被害届を出す
すぐに連絡できるように、カード会社の連絡先をスマホなどに登録しておくと安心です。
クレジットカードは、失くしたりするとどうしても金銭的な被害につながります。
しかしすぐに連絡をすれば、カード会社が対応してくれますので、落ち着いて状況説明をすることが大切です。
確か不正利用が認められれば多少の期間内だったらお金を返してもらえるんだよね。
そうです、おおよそ60日以内であれば、全額補償してくれる会社がほとんどだと思います。
なので、最低でも2ヵ月に1回は利用明細を確認しておくのがいいですね。
クレジットカードはどうやって選べばいいの?
最後に、「クレジットカードの選び方」について教えてほしいな。
Visaとか楽天カードとか名前は聞くけど、いまいち種類が分かりにくくて・・。
確かにクレジットカードは種類が多くて迷いがちですね。
では選ぶ際の基準を解説してみましょう。
自分が使う際に「どこで使うか、どこのポイントを貯めるか」が選ぶ基本になってきます。
ふむ、・・っても普通に加盟店で使うんじゃないの?
加盟店でもカードの種類によって使えない場合があるってことかな?
では少しややこしいカードの選び方について解説していきましょう。
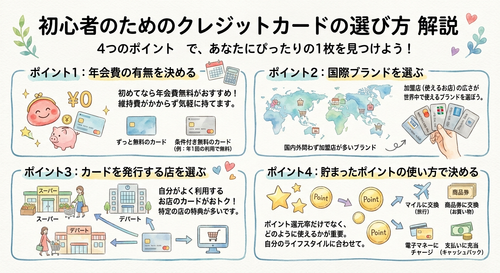
【選び方のポイント1】年会費の有無
クレジットカードには、年会費が永年無料のものと有料のものがあります。
有料のほうがカードの特典や付帯サービスが充実している場合がほとんどですが、「初めてクレジットカードを持つ場合は永年無料からがオススメです」。
また、「年に一度の利用で翌年無料」などの条件付きの場合もありますので、利用規約を確認しましょう。
【選び方のポイント2】国際ブランドを決める
VisaやMastercard、JCBなどの決済ネットワークを選びます。
・・と言っても分かりにくいですが、例えばカードの加盟店でもVisaしか使えないお店やJCBしか使えないお店など、「加盟店がその決済方法に対応しているかどうか」の違いです。
レジの横に書いてあるVisaなどのマークがそれですね。
初めてカードを所持するのであれば、世界シェアが1位でどこでも使えるVisaがオススメです。
【選び方のポイント3】カードを発行する店を選ぶ
「どこの店をよく使うか」というライフスタイルに合わせて決めましょう。
例えば楽天でよく買い物をするならば、楽天ポイントが貯まる“楽天カード”。
コンビニをよく利用するならば、ポイント還元率が高い“三井住友カード”。
このように自分のスタイルに合わせて選びましょう。
【選び方のポイント4】ポイントの使い道で決める
貯めたポイントも、自分が思った通りに使えなければしょうがないですよね。
「ポイントを何に使えるか」というのも選ぶ基準になります。
例えば翌月のカードの引き落とし額からポイント分を相殺する、電子マネーへの変換など、こちらも自分のライフスタイルに合わせて使えるかを確認しましょう。
■カード選びで迷ったら?
初心者の定番として
- 楽天カード(Visa、Mastercard):ポイントの使い道が豊富
- 三井住友カード(Visa、Mastercard):コンビニや飲食店を普段使いする場合
この2つは失敗しにくい定番になります。
ただし2つ以外が初心者向けではないというわけではありません。
「普段贔屓にしている店に合わせて」というのもありです。
クレジットカードは、あくまで「普段の生活を少し便利にしてくれるもの」なので、どこのカードを使っているから何かが変わる、というものではありません。
自分の生活に合わせて選ぶようにしましょう。
初心者向けにリンクを貼っておきます。
他の会社とも見比べながら、じっくり考えてみてください。
ちなみにJCBは国内ブランドで、国内でしか使わないならこれもオススメだよ。
と、うちではJCBを使っている自分が言ってみる。
決済ネットワークの方は、「どの店で使えるか」というだけなので、考える優先度としては「よほど店にこだわりがなければ、カードの発行店優先」でいいと思います。
やはり自分が使えるポイントやサービスが充実していた方が嬉しいですからね。
ぼくもそう思うよ!
まぁ結局個人のライフスタイル次第ってことだね。
お金のことなんで注意することはもちろんあるけど、日常に少しだけお得な“おまけ”がつくと思って、無理なく気兼ねなく使えればいいのかなと。
今回もありがとうございました。
まとめ
「現金を持ち歩かなくて済む・お得な特典」、というように便利なクレジットカードですが、やはりリスクを考えると怖い気持ちもありますね。
その中でも一番怖いのが、記事の注意点でも書いてましたが「お金を使っている感覚が薄れてしまう」という点です。
気づいたらお金がなくなってた(使ってた)というのが、日常に潜む落とし穴みたいでめちゃくちゃ怖くないですか?
気づいたら落ちてそうで、「特に注意しなきゃいけない部分だなぁ」と個人的には思います。
それでも使うメリットもありますし、特典がお得なのは間違いないので、自分の生活に合わせてしっかり選びたいですね!
1枚あれば暮らしが変わる、・・・とは言いませんが、ふとした時に少~しだけ幸せを感じられるかもしれません。
それではここまで読んでいただきありがとうございました!
次回は『ローン』についてです。
前回の『賃貸契約』はこちらから
コメント