今回は『iDeCo』についてです。
年金の記事で名前だけ出てきたのですが、iDeCoとはまさに「自分で老後の蓄えを作るためのもの」だからです。
仕組みは前回の「NISA」と似ている部分も多く、前回の流れで勉強した方が頭に入りやすいと思い、続けて勉強・解説してみようと思いました。
iDeCoとはどういうものなのか、「iDeCoのメリット、NISAとの違い、始め方、運用する上での注意点」など、初心者向けにシンプルに解説してみます。
そのため一部解説を省略している部分がありますがご了承ください。
「iDeCoってやった方がいいの?」
「NISAとどっちをやればいいの?」
「どうやって始めるの?」
そういった、これから始めようか迷っている方の参考になれば嬉しいです。
前回の『NISA』についてはこちらから

この学びたいシリーズでは、実際に調べながら記事の内容を書いています。
左の吹き出しは、調べながらぼくが思った事をお色直しして載せています。
右の吹き出しは、テーマを学ぶにあたり必要な事をそのつどAIに聞いて、記事全体の流れに必要だと思った部分を書き出しています。
iDeCoって何?

ぎんつばさん、『iDeCo』はやってますか?

前回と同じ始まりじゃんか。
・・やってないけどどうしたの?
「iDeCoもNISAと同じくらいにお得な制度」なので、NISAを勉強されたのなら、ご一緒に学んでしまった方が身のためかと思いまして。
後半が脅し文句なんよ・・。
まぁ実は年金を勉強してた時に名前だけは知ってたんだよね。
NISAと同じくらいっていうなら、勉強しといた方がいいかなぁ・・。
そもそもiDeCoって何?
じゃあ早速、「iDeCoってそもそも何なのでしょうか?」
結論から言うと、iDeCo(個人型確定拠出年金)は「自分で作る、積立型年金の仕組み」のことです。
はは~ん、前回投資についてちょっと勉強したから何となく分かった。
今からちょっとずつ積み立てしていって、老後に受け取ろうって感じかな。
素晴らしいです!
まさにイメージとしてはその通りで、iDeCoもNISAと同じように国(厚生労働省)が作った制度なので、安全性もバッチリです。
ちなみにiDeCoとは“individual-type Defined Contribution pension plan”の略で、これを日本語にすると“人型確定拠出年金”となります。
あっ、最後の情報は大丈夫です。
ではiDeCoの基礎知識として、3つの特徴を解説していきましょう。
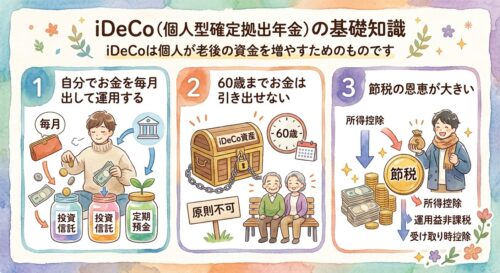
- 自分で毎月お金を出して運用する
毎月最低5,000円から、1,000円単位で上乗せして金額を増やすことができます。
そのお金でNISAのときにも出てきた“投資信託”などを買い、資金を増やしていくんです。 - 60歳まで引き出せない
自分用年金というだけあり、増やしたお金をいつでも引き出せるわけではありません。
60歳になるまで1円も引き出すことができないため、あくまで老後資金です。 - 節税が強力
掛金は控除対象になり、増えた資金は非課税になり、60歳以降引き出す際は、運用期間や金額によって変わりますが、基本的に大きな節税になります。
節税については後でもう少し掘り下げて解説いたします。
ただ、今分かっているだけでも相当お得な制度だというのが分かっていただけるでしょうか。
今まで勉強してきたから分かるけど、確かに節税が相当強いねこれは。
お金の引き出す時の節税が気になるところだけど、「あくまで60歳以降用のお金」って割り切って投資すれば、だいぶ便利でお得な制度だと思う。
NISAとiDeCoって何が違うの?
では次に、せっかく前回「NISA」を勉強されたので、その「NISAとの違い」について解説してみましょう。
違いが分かれば、それぞれのメリットも把握しやすいと思います。
なるほど。
じゃあその便利な2つの制度について、違いを教えてもらおうかな。
■NISAとiDeCoの比較表
まずは簡単に比較表で確認してみましょう。
| 比較項目 | NISA | iDeCo |
| 目的 | 自由に使える資産運用 | 老後のための資産運用 |
| 引き出し | 自由 | 60歳まで引き出せない |
| 掛金の節税 | なし | 掛金が全額控除対象になる |
| 増える時の節税 | 非課税 | 非課税 |
| 受け取り時の節税 | 非課税 | 退職金・年金の優遇により格安 |
| 掛金の毎月の最低金額 | 100円~1,000円(証券会社による) | 5,000円~ |
| 毎月の掛金上限額 | 年間360万円まで | 職業により、月1.2万円~6.8万円まで |
| 口座の管理手数料 | 無料 | 毎月171円~ |
■大きな3つの違い
- 【違い1】資金を引き出せるタイミング
NISAは運用中の資金を必要な時に引き出せるのに対し、iDeCoは60歳以降にならなければ1円たりとも引き出せません。 - 【違い2】節税のポイント
NISAは運用中に、増えた資金が非課税になるのに対し、iDeCoはそれにプラスして、毎月の積み立て金が控除対象になります。
これにより毎年の所得税や住民税がを減らすことができるんです。 - 【違い3】口座手数料
NISAは口座を持っているだけでは手数料は取られませんが、iDeCoは毎月最低171円~(年間約2,000円~)管理費用がかかります。
見落としがちですが、ここも大きな違いです。
また、NISAと違い、iDeCoには“定期預金”という掛金の手段があります。
NISAと同様に、商品を買う“投資”をすることもできますが、「元本割れが怖い」など、投資に抵抗がある方は、確実に預金を増やせるのでオススメです。
■どちらを先に始めればいいの?
NISAは資金が自由に引き出せるので、汎用性の高さから「NISAをまず初めて、余裕があればiDeCoを始める」というのが一般的です。
しかし、この後解説しますが、「フリーランスや自営業の場合iDeCoの節税メリットが大きい」ため、自身の職業と資金状況に合わせて変えていくのがオススメです。
こう比べてみると、両方とも将来のためってのは同じだけど、iDeCoの方が“60歳から”って制限がある分、節税の面でお得っぽいね。
単純に資金を増やして、普段使いに回したいっていうならNISAが向いてる感じかな。
そうですね、他にもお金をしっかり増やしたいのに、ついつい増えた分を使ってしまうという人は、制限があるiDeCoの方が資金を増やしやすいかもしれません。
自分の生活、性格に合った方を優先的に運用できればいいと思います。
なるほどそういう使い方もあるのか・・。
でも個人的に気になるのは、「フリーランスの場合はiDeCoの方が節税につながる」ってところなんだよな・・。
社会保険系だとどうしてもフリーの人は恩恵が薄めだったから、これは見ておきたいね。
iDeCoで節税するメリットって何?
そろそろiDeCoの節税について掘り下げてほしいな。
全体的にお得なのは分かったけど、具体的に・・特にお金を受け取る時にどういう計算がされるのかを知っておきたい。
そうですね、改めですが、「iDeCoはお金を出す時、運用して資金を増やした時、60歳以降に受け取る時の3つで、税金が安くなる」のが特徴です。
特に受け取る時の非課税率について、詳しく見ていきましょう。
実際に始めて、受け取るのがずっと先だとしても、こういうのは最初に知っておいた方がいいもんね。
なのであんまり計算がややこしくありませんように・・。
では改めて、iDeCoでの節税について、「お金を出す時、運用して資金が増えた時、60歳以降に受け取る時」の3つについて解説していきます。
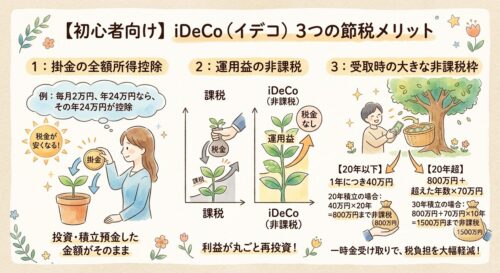
■掛金が全額所得控除になる
iDeCoでは出したお金(掛金)が全額控除対象になります。
- どれくらい安くなるか
例として、所得税率10%、住民税率10%の人が、毎月2万円(年間24万円)積み立てた場合。
【年間掛金×(所得税率+住民税率)=節税できる額】という式なので
【24万円×(10%+10%)=48,000円】となり、48,000円安く済ませられます。 - 特徴
iDeCoの運用状況に関わらず、掛金として積み立てた時点で控除対象になります。
■運用中の利益が非課税になる
ここはNISAと同じ仕組みです。
いくら資金が増えようと、税金はかかりません。
■受け取るときにも非課税枠が使える
ここが少し複雑なところですが、お金を積み立てた期間や、受け取る額によって非課税枠が変わります。
受け取り方に“一括”と“分割”の2種類があり、それぞれ“退職所得控除”と“公的年金等控除”という別の控除枠が適用されるため、税率の計算も変わってしまいます。
この2つのうち、分割での貰い方は、計算が複雑になりがちで、初心者の方でしたら一括で貰う方が、税率の計算も楽で、税金も安くなりやすいです。
まずは一括と分割なら、「初心者の方は一括の方が圧倒的にお得、もし会社の退職金がかなり多い人などは、一部を分割で受け取ると、税が安く済む場合もある」と考えてください。
説明不足で申し訳ありませんが、今回は一括で貰う場合のみの非課税枠の解説をします。
ご了承ください。
●一括で受け取る場合の非課税枠は?
では改めて、一括で受け取る場合の非課税枠の計算式を見ていきましょう。
- 積み立て年数20年以下:1年につき40万円
例:10年積み立てで400万円まで、15年積み立てで600万円までが非課税 - 積み立てが20年を超える場合:800万円+20年を超えた年数×70万円
例:25年積み立てで、800万+5年×70万=1,150万円まで非課税
例:30年積み立てで、800万+10年×70万=1,500万円まで非課税
このように、長期で積み立てればそれだけ非課税枠が伸び、お得に資金を確保できます。
●もし積み立て金が非課税枠を超えた場合は?
例えば継続20年運用した人が、1000万円まで資金を増やしていたとします。
20年の場合800万円までが非課税なので、はみ出した200万円に税がかかってしまうかと思いきや、「はみ出た分の半分にしか税金はかかりません」。
つまりこの場合ははみ出た200万÷2=100万円分だけに税がかかることになります。
このように節税に関して、利用者にとってかなりお得な制度となっているんですね。
へ~、非課税枠が大きいのもそうだけど、そこからはみ出た分の半分にしか税がかからないってのはありがたいね!
まぁ運用が上手い人じゃないと、そもそもはみ出るまで増やせないかもだけど。
今回は計算が簡単で、大きく非課税枠を使える一括受け取りのみを解説していますが、分割で受け取りたい場合や、できるだけ資金を残せるように受け取りたい場合は、専門の人に相談することをオススメします。
今回の場合は“税理士”か“ファイナンシャルプランナー”がピッタリですね。
そうねぇ・・、何でもかんでも自分でってのはリスクが高いのかも・・。
生計のための必要経費って割り切るのも大事かもね。
iDeCoを始めるにはどうすればいいの?
じゃあいよいよiDeCoを始める場合について、「iDeCoを始めようと思ったら、何をどうすればいいんですか?」
・・う~ん、ここにきてめちゃくちゃ初心者っぽい質問だこれは・・。
「金融機関を選び、申し込み、審査、商品の選択・・など、流れとしてはNISAの申し込みとさほど違いはありません」。
会社員の方は、人事の方に記入してもらう書類があるくらいです。
ふむ、なら覚えやすいかな。
いちいち役所に行って~・・みたいのがないなら、簡単だと考える今日この頃・・。
■口座開設から掛け金設定までの流れ
ではまず、全体の流れを簡単に書いてみましょう。
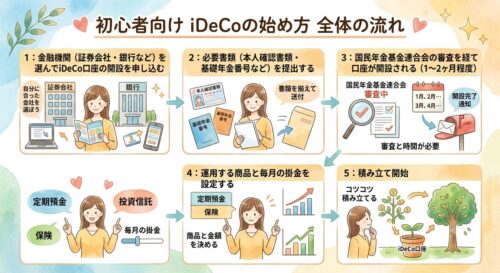
- 金融機関(証券会社・銀行など)を選んでiDeCo口座の開設を申し込む
- 必要書類(本人確認書類・基礎年金番号など)を提出する
- 国民年金基金連合会の審査を経て口座が開設される(1〜2ヶ月程度)
- 運用する商品と毎月の掛金を設定する
- 積み立て開始
こんな感じになります。
会社員の場合、事業所払込等に関する書類を、会社の人に書いてもらう必要があります。
ではここから具体的に説明していきましょう。
■金融機関を選んで口座を開設する
まずはiDeCo専用の口座を開きましょう。
初心者の方にオススメなのは、NISAと同様“SBI証券”と“楽天証券”です。
いわゆるネット証券ですね。
理由としては、買える商品の品揃え(投資信託など)が充実していることと、口座手数料が安いことです。
上記もしましたが、iDeCoは口座の管理手数料がかかります。
ネット証券なら一番安い、月171円で済みます。
■書類を取り寄せて提出
金融機関を選んだら、サイトからiDeCoを始めるための資料請求をします。
- 毎月の積み立て金(掛金)や、引き落とすための銀行口座の記入
- 会社員や公務員の場合、“事業所払戻等に関する届出書”という用紙を、勤務先の総務や人事に提出して記入してもらう
※自営業などの方は不要 - 注意点として、毎月の掛金を変更したい場合には、再度書類を取り寄せ・郵送する必要があり、その回数は年に1度だけです。
さらにそこから実際に変更されるまで約1~2ヵ月かかるため、変更したい場合には早めに対応しましょう。
■国民年金基金連合会の審査
書いた書類を郵送したら“国民年金基金連合会”という国の機関で審査が行われます。
- 申し込みから約1~2ヵ月ほどかかる
- 審査に合格すれば、ログイン用のID・パスワードが、口座開設通知と共に自宅に届く
■商品を選び、積み立て始める
届いたID・パスワードでサイトからログインすると、毎月の掛金でどの商品を買うかを選べます。
初心者の方にはNISAのとき同様、“オルカン”や“S&P500”など、人気の投資信託がオススメです。
また、元本を減らしたくない方は単にお金を積み上げていく“定期預金”という選択もありです。
■職業別の毎月の掛金上限額について
タイミングが遅くなってしまいましたが、iDeCoで運用を始める時に、実際に毎月いくらまで掛金として払えるのかを見ていきましょう。
- 自営業・フリーランス:68,000円まで
- 会社員(企業年金なし):23,000円まで
- 会社員(企業年金あり):20,000円まで
- 公務員:20,000円まで
- 専業主婦(夫):23,000円まで
このように、自営業・フリーランスがかなり多めに設定されています。
iDeCoは、職業により老後の資金に不安がある人が、自分で資金を増やすことができるように作られている制度のため、年金や退職金が貰える一般的な会社員よりも、金額が多く設定されているんですね。
■運用状況の確認について
60歳以降でしか受け取れないとしても、その時その時で資金の状況を確認したい場合があると思います。
基本的には金融機関のマイページにログインすれば確認することができるので、スマホやパソコンで、そのサイトのページに行くか、アプリをダウンロードして確認しましょう。
それとは別に、年に1度、“給付金・還付金振込通知書”の書類が郵送されてくるので、それでも確認することができます。
最初の内は頻繁に確認したくなると思いますが、基本的に長期運用なので、月に1度程度の確認でも十分です。
気長に資金が増えるのを待ちましょう。
上では書類を取り寄せる必要があると言いましたが、金融機関によってはスマホで申し込みできるところもあります。
しかし、会社に提出する書類だけは、その会社に書いてもらわないといけないため、どうしても手元に書類を送ってもらう必要があるんです。
このひと手間がNISAの時との違いですね。
なるほど~・・って言うか、フリーランスの掛金上限68,000円って高くない!?
もし満額積み立てられたら、その分控除になるんだからかなりお得だよね!
資金にそんな余裕があればね!(ヤケクソ)
お気持ちは分かりますが、言っても最初は少額ずつでいいと思います。
金額変更に手間はかかってしまいますが、稼ぎが増えたらまた申し込めば大丈夫ですし。
逆に「払えない」と思って変更を申し込んでもすぐには反映されないため、慎重に考えることをオススメします!
60歳まで引き出せないんだからなおさらだよね・・。
こういうのはどうしても、今の生活とのトレードオフみたいなとこあるもんね。
iDeCoのデメリットや注意点はあるの?
じゃあ最後に、「iDeCoを利用する際のデメリットや注意点はありますか?」
いくつかありますので、iDeCoを利用する際に、必ず押さえておきたい点をまとめてみましょう。
今から始める方への注意喚起になれば幸いです。
っても、今まで話を聞いてきた限り、そこまで深刻なものもなさそうだけどな・・。
しいて言うなら口座の手数料くらい?
では初心者の方、既に利用されている方にも向けた、iDeCoを利用する際のデメリット・注意点を4つほどまとめてみましょう。
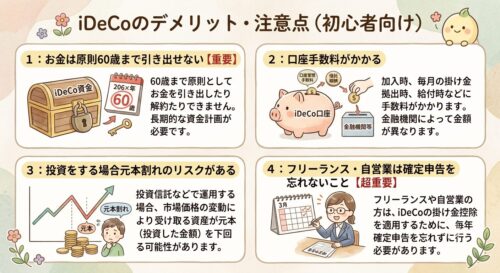
【注意1】お金は原則60歳まで引き出せない【重要】
今までも何回か言っていましたが、iDeCoは老後の資金を増やすための制度です。
なので60歳になるまで、例え怪我や病気になったとしてもお金を下ろすことはできません。
対策としては、生活に影響のない、無理のない掛金で積み立てをすることです。
【注意2】口座手数料がかかる
口座の維持費がかかります。
例え資金を運用していなくても、最初に口座を開設した時点で手数料がかかるため注意です。
対策は、単純に手数料が安い期間を選ぶことです。
ネット証券は月額171円で住むのでオススメです。
【注意3】投資をする場合元本割れのリスクがある
投資信託などで運用する場合、どうしても株価の動き方で、資金が減ってしまう元本割れが起こる可能性があります。
対策は、長期運用をすることで、結果的に資金がプラスになる可能性が非常に高いです。
60歳までという期間、長い目で見守りましょう。
どうしても元本割れが嫌な場合、定期預金で資金を積み立てることもできます。
【注意4】フリーランス・自営業は確定申告を忘れないこと【超重要】
毎年秋頃に“小規模企業共済等掛金払込証明書”というハガキ(または封書)が送られてきます。
これは簡単にいうと“支払い証明書”なので、ここに書かれている金額を、しっかり確定申告に加えましょう。
会社員の場合は年末調整と一緒にハガキを提出するだけで済みますが、フリー・自営業の方は、確定申告でしっかり申請しないと、掛金分の控除が受けられません。
そっか、確定申告に申請しないとヤバイんだ!
なんか自動で控除されるイメージだった・・。
ここは非常に注意が必要です。
税務署は個人がいくら積み立てたかを計算してくれるわけではないので、しっかり自分の手で申請を行いましょう。
これをしないと、せっかくのiDeCoの強みである節税の恩恵が受けられません。
そうだね・・、フリーランスが月々の掛金の上限が大きいのも、老後の資金のためと、毎年の節税のためだもんね。
フリーに確定申告はつきものだけど、ちゃんと「何を申告するべきか理解しないと」って改めて感じたよ・・。
会社員の人もそうだけど、制度の恩恵をできるだけ受けられるように、しっかり事前に確認しよう!
まとめ
というわけで老後の自分への投資、「iDeCo」についての解説でした。
フリーランスや自営業の方は、社会保険でのサポートが全体的に薄めです。
そしてその中の「年金」という部分を補うような制度がこのiDeCoです。
社会保険を気にすることがないくらいに稼げればいいのですが、中々そうはいかず・・。
かといって将来を不意にしたくないからこその、老後の自分へ託すための“自己投資”、iDeCoはそんなイメージです。
記事内でも言ってますが、どうしても「今の生活とのトレードオフ」な部分があります。
これは投資全体に言えることですが、絶対に今の生活を捨てるような投資はしてはいけません。
今の生活を踏まえつつ、足元を固めていくように、しっかり将来へつないでいきましょう。
それではここまで読んでいただきありがとうございました!
次回から保険の勉強に入っていきたいと思います。
まずは皆さんがお世話になる『生命保険』について、その基礎からです。
前回の『NISA』についてはこちらから
コメント